Tras ocho años de tipos negativos, el BCE los subió más rápido que nunca
Silver Data Lab Research Desk · Análisis estadístico · Publicado el 20 de junio de 2026
- Fuente de los datos
- Banco Central Europeo
- Periodo de referencia
- 1999-2026
- Última actualización
- 11 de octubre de 2026
Cotejado con la fuente el 16 de septiembre de 2026. Ningún valor de sus conjuntos de datos ha cambiado entre las instantáneas que conservamos. Todas las revisiones que hemos observado →
Datos principales
- El tipo de la facilidad de depósito se mantuvo en el -0,50% desde septiembre de 2019 hasta julio de 2022, el final de ocho años por debajo de cero que empezaron en junio de 2014 — y de una década en cero o por debajo, porque el tipo ya había llegado a cero en julio de 2012.
- Alcanzó el 4,00% el 20 de septiembre de 2023, el nivel más alto de la historia de la moneda única.
- Fueron diez subidas en catorce meses: del -0,50% al 4,00%, un movimiento de 450 puntos básicos.
- Ocho bajadas entre junio de 2024 y junio de 2025 lo devolvieron al 2,00%.
- Se sitúa en el 2,50% tras las subidas del 17 de junio y del 16 de septiembre de 2026, 150 puntos básicos por debajo del máximo.
- El tipo de las operaciones principales de financiación es del 2,65% y el de la facilidad marginal de crédito del 2,90%, ambos a 16 de septiembre de 2026.
Tres tipos, uno que importa
El BCE fija tres tipos. El de las operaciones principales de financiación, en el 2,65%, es la cifra que más se cita. La facilidad marginal de crédito, en el 2,90%, es lo que pagan los bancos por pedir prestado a un día. El tipo de la facilidad de depósito, en el 2,50%, es lo que reciben por dejar dinero aparcado en el banco central.
Desde 2014, cuando el sistema bancario pasó a un exceso persistente de liquidez, es el tipo de depósito el que ha gobernado lo que cuesta realmente el dinero en la zona del euro. Los bancos rebosantes de reservas no hacen cola para refinanciarse; aparcan el excedente. El tipo de ese excedente se convierte en el suelo bajo todos los demás tipos del sistema. Por eso este estudio sigue el tipo de depósito.
Ocho años por debajo de cero
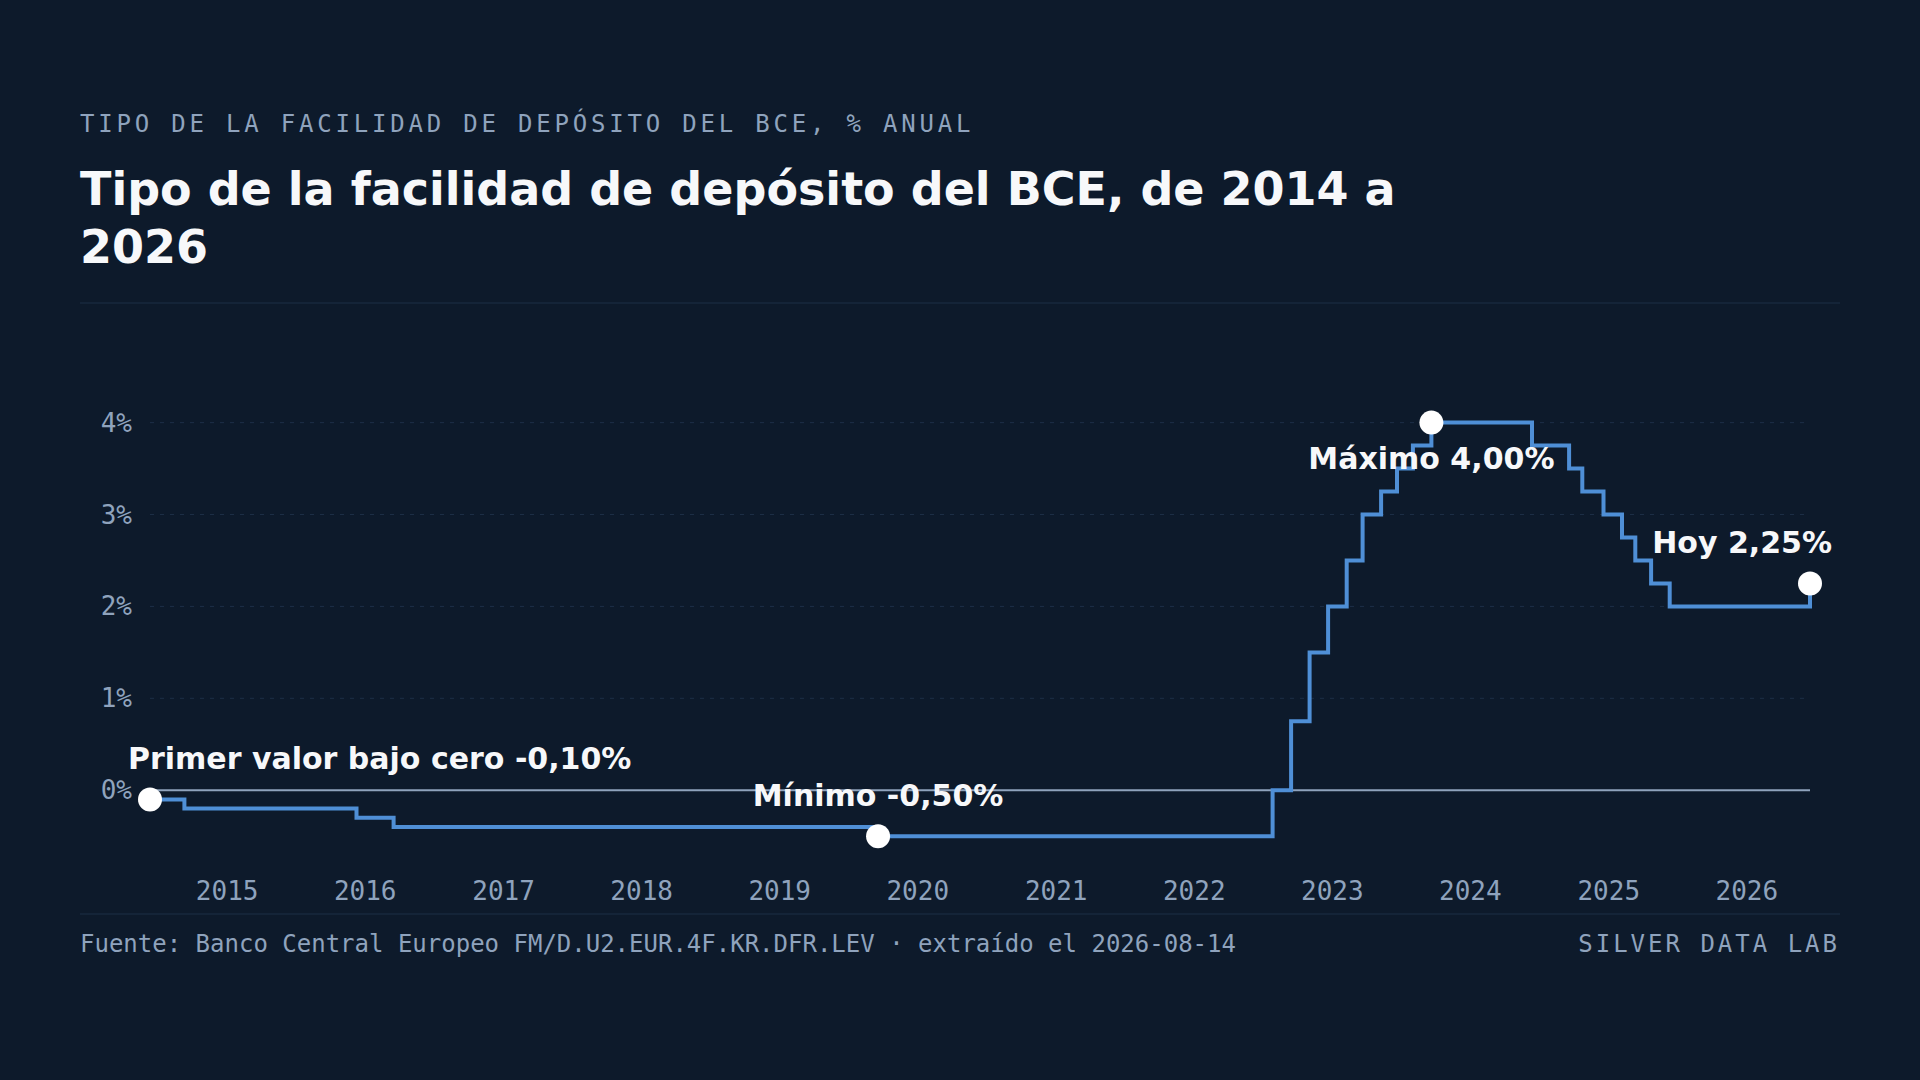
El tipo de depósito ya había bajado a cero el 11 de julio de 2012, donde se quedó casi dos años. Entró en negativo el 11 de junio de 2014, en el -0,10%. Bajó en cuatro pasos más — -0,20%, -0,30%, -0,40% — y llegó al -0,50% el 18 de septiembre de 2019.
Ahí se quedó hasta el 27 de julio de 2022.
Durante ocho años, un banco comercial que mantenía reservas en el BCE pagaba por el privilegio. Los tipos oficiales negativos empezaron como una medida de emergencia y se convirtieron en la condición ordinaria de la política monetaria europea durante buena parte de una década. Toda una generación de prestatarios, ahorradores y tesoreros aprendió el oficio en un sistema cuyo tipo suelo estaba por debajo de cero — y, contando desde el día en que el tipo tocó cero, las reservas en el BCE no rindieron nada a un banco durante una década entera.
Catorce meses
El 27 de julio de 2022 el tipo volvió a cero. El 20 de septiembre de 2023 estaba en el 4,00%.
Diez subidas, 450 puntos básicos, catorce meses. Nada en la historia del euro se le acerca: el tipo nunca había estado por encima del 3,75%, y nunca se había movido tan lejos tan deprisa.
El ritmo es el hallazgo. Un banco central que había pasado una década señalando paciencia comprimió un ciclo completo de endurecimiento en poco más de un año.
La bajada, y la vuelta a subir
La primera bajada llegó el 12 de junio de 2024, nueve meses después del máximo. Siguieron otras siete, a intervalos de aproximadamente seis a ocho semanas a lo largo de la primera mitad de 2025, hasta alcanzar el 2,00% el 11 de junio de 2025.
Después los recortes se detuvieron. El tipo se mantuvo en el 2,00% durante un año entero antes de subir al 2,25% el 17 de junio de 2026, la primera subida desde el ciclo de 2022-23, y al 2,50% el 16 de septiembre de 2026. Dos subidas con tres meses de diferencia son lo que impide que esta serie sea solo la historia de un endurecimiento seguido de una normalización.
Qué dice y qué no dice un tipo oficial
El tipo de depósito es un instrumento, no un resultado. Dice lo que cobra el banco central, no lo que paga un hogar por una hipoteca o una empresa por su circulante. Eso depende del margen que los bancos añaden encima, que varía por país, por prestatario y por garantía.
Tampoco el nivel por sí solo dice si la política es restrictiva o laxa. Un tipo del 2,50% significa una cosa distinta cuando los precios suben un 2% que cuando suben un 8%. Lo que la serie sí registra, sin ambigüedad, es la secuencia de decisiones y su calendario: lo único que un banco central controla directamente y anuncia en público.
Tipo de la facilidad de depósito del BCE, de 2014 a 2026
Cada fecha en la que cambió el tipo de la facilidad de depósito, desde el primer paso por debajo de cero en junio de 2014 hasta el nivel actual.
- Primer valor bajo cero -0,10% · 2014-06-11
- Mínimo -0,50% · 2019-09-18
- Máximo 4,00% · 2023-09-20
- Hoy 2,50% · 2026-09-16
Lo que estas cifras no dicen
- Un tipo oficial no es un tipo de mercado
- El tipo de la facilidad de depósito es lo que los bancos reciben del BCE. Lo que pagan hogares y empresas depende de los márgenes bancarios, del riesgo de crédito y de las garantías, y difiere bastante entre Estados miembros. Este estudio no formula ninguna afirmación sobre el coste del crédito en la economía real.
- Tres tipos, una serie
- El gráfico sigue el tipo de la facilidad de depósito porque el exceso de liquidez lo ha convertido en el tipo oficial efectivo desde 2014. Antes de ese periodo el operativo era el de las operaciones principales de financiación, así que los primeros años de la serie representan la orientación de la política menos fielmente que los últimos.
- Los tipos se aplican a la zona del euro, no a la UE
- La política del BCE cubre los veintiún países que usan el euro, Bulgaria entre ellos desde el 1 de enero de 2026. Los seis Estados miembros de la UE fuera de la zona del euro — Polonia, Suecia, Chequia, Dinamarca, Rumanía y Hungría — fijan sus propios tipos oficiales a través de sus bancos centrales nacionales.
- Las fechas son fechas de entrada en vigor
- Cada observación está fechada el día en que el tipo entró en vigor, aproximadamente una semana después de la decisión del Consejo de Gobierno. Las fechas de decisión no son las que se muestran aquí.
Preguntas frecuentes
- ¿Cuál es el tipo de depósito del BCE ahora?
- El 2,50% anual, con efecto desde el 16 de septiembre de 2026. El tipo de las operaciones principales de financiación es del 2,65% y el de la facilidad marginal de crédito del 2,90%, ambos a la misma fecha.
- ¿Hasta dónde llegaron los tipos del BCE?
- El tipo de la facilidad de depósito tocó techo en el 4,00% el 20 de septiembre de 2023, el nivel más alto desde la introducción del euro en 1999. Ahora está 150 puntos básicos por debajo de ese máximo.
- ¿Cuánto tiempo estuvieron los tipos del BCE en negativo?
- Ocho años. El tipo de depósito cayó por debajo de cero por primera vez el 11 de junio de 2014, en el -0,10%, llegó al -0,50% en septiembre de 2019 y volvió a cero el 27 de julio de 2022.
- ¿Por qué este estudio sigue el tipo de depósito y no el de las operaciones principales de financiación?
- Porque desde 2014 el sistema bancario de la zona del euro mantiene un exceso persistente de liquidez. Los bancos con reservas sobrantes las depositan en lugar de pedir prestado, así que es el tipo de depósito — y no el de refinanciación — el que fija el suelo efectivo de los tipos del mercado monetario.
- ¿Se aplican los tipos del BCE a toda la UE?
- No. Se aplican a los veintiún países que usan el euro, incluida Bulgaria desde el 1 de enero de 2026. Los seis miembros de la UE fuera de la zona del euro — Polonia, Suecia, Chequia, Dinamarca, Rumanía y Hungría — fijan sus propios tipos oficiales a través de sus bancos centrales nacionales.
Nota metodológica
El BCE publica sus tipos de interés oficiales como series diarias a través del ECB Data Portal. Este estudio usa el tipo de la facilidad de depósito al nivel publicado, sin ajuste alguno, desde el inicio de la serie el 1 de enero de 1999.
El gráfico traza el tipo como una línea escalonada, porque un tipo oficial mantiene su valor entre decisiones en lugar de moverse de forma continua.
El recuento de subidas y bajadas, la amplitud de 450 puntos básicos del ciclo de endurecimiento, la duración de catorce meses, los ocho años por debajo de cero, la década en cero o por debajo y la distancia de 150 puntos básicos respecto al máximo los deriva Silver Data Lab de la serie publicada identificando las fechas en las que el valor cambió. Los tipos de las operaciones principales de financiación y de la facilidad marginal de crédito se citan de sus propias series en la misma fecha de extracción.
Datos de origen
Este estudio se basa en 3 conjuntos de datos de Banco Central Europeo. Cada uno puede consultarse y volver a descargarse desde su catálogo, y los filtros indicados abajo son los aplicados.
ECB deposit facility rate, daily
FM/D.U2.EUR.4F.KR.DFR.LEV
- Filtros aplicados:
- freq=D · ref_area=U2 · currency=EUR · provider_fm=4F · instrument_fm=KR · provider_fm_id=DFR · data_type_fm=LEV
- Extraído el:
- 2026-09-16
- Fuente actualizada el:
- 2026-09-16
ECB main refinancing operations rate, daily
FM/D.U2.EUR.4F.KR.MRR_FR.LEV
- Filtros aplicados:
- freq=D · ref_area=U2 · currency=EUR · provider_fm=4F · instrument_fm=KR · provider_fm_id=MRR_FR · data_type_fm=LEV
- Extraído el:
- 2026-09-16
- Fuente actualizada el:
- 2026-09-16
ECB marginal lending facility rate, daily
FM/D.U2.EUR.4F.KR.MLFR.LEV
- Filtros aplicados:
- freq=D · ref_area=U2 · currency=EUR · provider_fm=4F · instrument_fm=KR · provider_fm_id=MLFR · data_type_fm=LEV
- Extraído el:
- 2026-09-16
- Fuente actualizada el:
- 2026-09-16
Descarga los datos
Los datos en los que se basa la investigación que has leído, tal como se descargaron y se archivaron.
Tuyos como Member.
Datos descargables por los Member
Cómo citar
Cite la versión de los datos además del estudio: las cifras de esta página son las extraídas en las fechas indicadas abajo.
Silver Data Lab Research Desk (2026). Tras ocho años de tipos negativos, el BCE los subió más rápido que nunca. Silver Data Lab, publicado el 20 de junio de 2026, última actualización 11 de octubre de 2026. https://www.silverdatalab.com/es/estudios/tipos-de-interes-oficiales-del-bce
- Datos: Banco Central Europeo, ECB deposit facility rate, daily (FM/D.U2.EUR.4F.KR.DFR.LEV), filtros freq=D, ref_area=U2, currency=EUR, provider_fm=4F, instrument_fm=KR, provider_fm_id=DFR, data_type_fm=LEV; extraído el 2026-09-16; fuente actualizada el 2026-09-16. https://data.ecb.europa.eu/data/datasets/FM/FM.D.U2.EUR.4F.KR.DFR.LEV
- Datos: Banco Central Europeo, ECB main refinancing operations rate, daily (FM/D.U2.EUR.4F.KR.MRR_FR.LEV), filtros freq=D, ref_area=U2, currency=EUR, provider_fm=4F, instrument_fm=KR, provider_fm_id=MRR_FR, data_type_fm=LEV; extraído el 2026-09-16; fuente actualizada el 2026-09-16. https://data.ecb.europa.eu/data/datasets/FM/FM.D.U2.EUR.4F.KR.MRR_FR.LEV
- Datos: Banco Central Europeo, ECB marginal lending facility rate, daily (FM/D.U2.EUR.4F.KR.MLFR.LEV), filtros freq=D, ref_area=U2, currency=EUR, provider_fm=4F, instrument_fm=KR, provider_fm_id=MLFR, data_type_fm=LEV; extraído el 2026-09-16; fuente actualizada el 2026-09-16. https://data.ecb.europa.eu/data/datasets/FM/FM.D.U2.EUR.4F.KR.MLFR.LEV
El análisis de Silver Data Lab se publica bajo licencia CC BY 4.0. Las estadísticas siguen siendo de quien las publica y conservan sus condiciones de reutilización.
Pregunta al equipo de investigación
Una pregunta sobre este estudio — una definición, un filtro, una ruptura de la serie, qué pueden sostener las cifras y qué no — la responde quien hizo la extracción.
Los Member pueden escribir al equipo de investigación