Nach acht Jahren mit Negativzinsen hob die EZB die Zinsen schneller an als je zuvor
Silver Data Lab Research Desk · Statistische Analyse · Veröffentlicht am 20. Juni 2026
- Datenquelle
- Europäische Zentralbank
- Berichtszeitraum
- 1999-2026
- Zuletzt aktualisiert
- 11. Oktober 2026
Am 16. September 2026 erneut mit der Quelle abgeglichen. Kein Wert seiner Datensätze hat sich zwischen den von uns aufbewahrten Momentaufnahmen verändert. Alle beobachteten Revisionen →
Wichtigste Zahlen
- Der Einlagesatz lag von September 2019 bis Juli 2022 bei -0,50 % und beendete damit acht Jahre unter null, die im Juni 2014 begonnen hatten — und ein Jahrzehnt bei oder unter null, denn der Satz hatte die Nulllinie bereits im Juli 2012 erreicht.
- Am 20. September 2023 erreichte er 4,00 %, den höchsten Stand in der Geschichte der gemeinsamen Währung.
- Das waren zehn Anhebungen in vierzehn Monaten — von -0,50 % auf 4,00 %, eine Bewegung um 450 Basispunkte.
- Acht Senkungen zwischen Juni 2024 und Juni 2025 brachten ihn zurück auf 2,00 %.
- Er steht bei 2,50 % nach Anhebungen am 17. Juni und am 16. September 2026, 150 Basispunkte unter dem Höchststand.
- Der Hauptrefinanzierungssatz liegt bei 2,65 % und der Spitzenrefinanzierungssatz bei 2,90 %, beide zum 16. September 2026.
Drei Zinssätze, einer, auf den es ankommt
Die EZB setzt drei Zinssätze. Der Satz für die Hauptrefinanzierungsgeschäfte, bei 2,65 %, ist die am häufigsten zitierte Zahl. Die Spitzenrefinanzierungsfazilität, bei 2,90 %, ist das, was Banken für Übernachtkredite zahlen. Der Einlagesatz, bei 2,50 %, ist das, was sie dafür erhalten, Geld bei der Zentralbank zu parken.
Seit 2014, als das Bankensystem in dauerhafte Überschussliquidität überging, bestimmt der Einlagesatz, was Geld im Euroraum tatsächlich kostet. Banken, die in Reserven schwimmen, stellen sich nicht für Refinanzierung an; sie parken den Überschuss. Der Satz auf diesen Überschuss wird zum Boden unter jedem anderen Satz im System. Aus diesem Grund verfolgt diese Studie den Einlagesatz.
Acht Jahre unter null
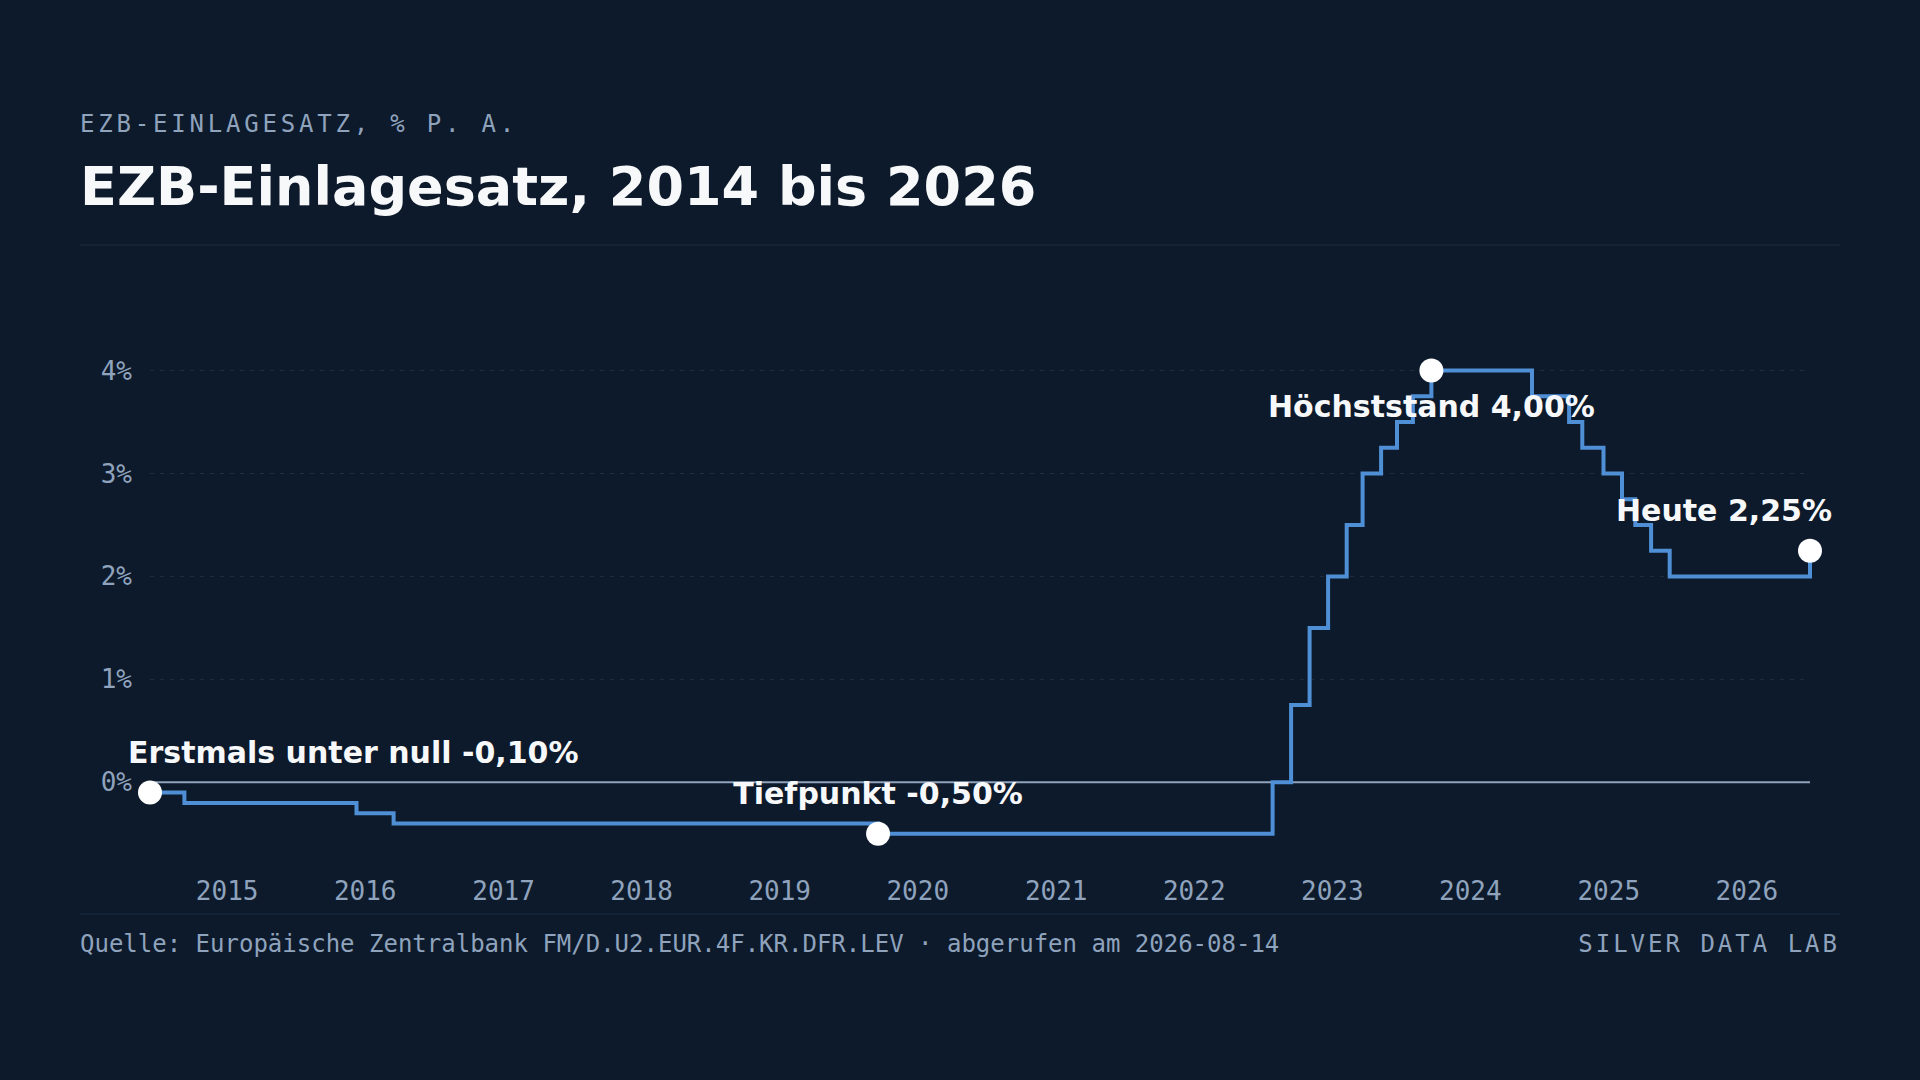
Der Einlagesatz war bereits am 11. Juli 2012 auf null gefallen und blieb dort fast zwei Jahre. Am 11. Juni 2014 wurde er negativ, bei -0,10 %. Er fiel in vier weiteren Schritten — -0,20 %, -0,30 %, -0,40 % — und erreichte am 18. September 2019 -0,50 %.
Dort blieb er bis zum 27. Juli 2022.
Acht Jahre lang zahlte eine Geschäftsbank, die Reserven bei der EZB hielt, für dieses Vorrecht. Negative Leitzinsen begannen als Notmaßnahme und wurden über den größten Teil eines Jahrzehnts zum Normalzustand europäischer Geldpolitik. Eine ganze Generation von Kreditnehmern, Sparern und Treasurern erlernte ihr Handwerk in einem System, dessen Zinsuntergrenze unter null lag — und vom Tag an gerechnet, an dem der Satz die Nulllinie erreichte, brachten Reserven bei der EZB einer Bank ein volles Jahrzehnt lang nichts ein.
Vierzehn Monate
Am 27. Juli 2022 kehrte der Satz auf null zurück. Bis zum 20. September 2023 stand er bei 4,00 %.
Zehn Anhebungen, 450 Basispunkte, vierzehn Monate. Nichts in der Geschichte des Euro kommt dem nahe: Der Satz hatte zuvor nie über 3,75 % gelegen und sich nie so weit und so schnell bewegt.
Das Tempo ist der Befund. Eine Zentralbank, die ein Jahrzehnt lang Geduld signalisiert hatte, presste einen vollständigen Straffungszyklus in wenig mehr als ein Jahr.
Hinunter, und wieder hinauf
Die erste Senkung kam am 12. Juni 2024, neun Monate nach dem Höchststand. Sieben weitere folgten, in Abständen von etwa sechs bis acht Wochen über das erste Halbjahr 2025 hinweg, und am 11. Juni 2025 erreichte der Satz 2,00 %.
Dann hörten die Senkungen auf. Der Satz hielt sich ein volles Jahr bei 2,00 %, bevor er am 17. Juni 2026 auf 2,25 % stieg — die erste Anhebung seit dem Zyklus 2022-23 — und am 16. September 2026 auf 2,50 %. Zwei Anhebungen im Abstand von drei Monaten sind es, die diese Zeitreihe daran hindern, bloß eine Geschichte von Straffung und anschließender Normalisierung zu sein.
Was ein Leitzins sagt und was nicht
Der Einlagesatz ist ein Instrument, kein Ergebnis. Er sagt, was die Zentralbank berechnet, nicht, was ein Haushalt für eine Hypothek oder ein Unternehmen für Betriebsmittel zahlt. Das hängt vom Aufschlag der Banken ab, der je nach Land, Kreditnehmer und Sicherheit verschieden ist.
Auch sagt das Niveau allein nicht, ob die Geldpolitik straff oder locker ist. Ein Satz von 2,50 % bedeutet etwas anderes, wenn die Preise um 2 % steigen, als wenn sie um 8 % steigen. Was die Zeitreihe unmissverständlich festhält, ist die Abfolge der Entscheidungen und ihr Zeitpunkt — das Einzige, was eine Zentralbank unmittelbar steuert und öffentlich bekannt gibt.
EZB-Einlagesatz, 2014 bis 2026
Jeder Tag, an dem sich der Einlagesatz änderte, von der ersten Bewegung unter null im Juni 2014 bis zum aktuellen Stand.
- Erstmals unter null -0,10% · 2014-06-11
- Tiefpunkt -0,50% · 2019-09-18
- Höchststand 4,00% · 2023-09-20
- Heute 2,50% · 2026-09-16
Was diese Zahlen nicht zeigen
- Ein Leitzins ist kein Marktzins
- Der Einlagesatz ist das, was Banken von der EZB erhalten. Was Haushalte und Unternehmen zahlen, hängt von Bankmargen, Kreditrisiko und Sicherheiten ab und unterscheidet sich erheblich zwischen Mitgliedstaaten. Diese Studie trifft keine Aussage über Finanzierungskosten in der Realwirtschaft.
- Drei Zinssätze, eine Zeitreihe
- Die Grafik verfolgt den Einlagesatz, weil die Überschussliquidität ihn seit 2014 zum wirksamen Leitzins gemacht hat. Davor war der Hauptrefinanzierungssatz maßgeblich, sodass die frühesten Jahre der Reihe den geldpolitischen Kurs weniger gut abbilden als die späteren.
- Die Zinsen gelten für den Euroraum, nicht für die EU
- Die EZB-Politik umfasst die einundzwanzig Länder, die den Euro verwenden, darunter Bulgarien seit dem 1. Januar 2026. Die sechs EU-Mitgliedstaaten außerhalb des Euroraums — Polen, Schweden, Tschechien, Dänemark, Rumänien und Ungarn — setzen ihre Leitzinsen über ihre nationalen Zentralbanken selbst.
- Die Datumsangaben sind Wirksamkeitstermine
- Jede Beobachtung ist auf den Tag datiert, an dem der Satz wirksam wurde, was der Entscheidung des EZB-Rats um etwa eine Woche folgt. Die Entscheidungstermine sind nicht die hier angegebenen Tage.
Häufige Fragen
- Wie hoch ist der EZB-Einlagesatz jetzt?
- 2,50 % p. a., wirksam seit dem 16. September 2026. Der Hauptrefinanzierungssatz liegt bei 2,65 % und der Spitzenrefinanzierungssatz bei 2,90 %, beide zum selben Datum.
- Wie hoch stiegen die EZB-Zinsen?
- Der Einlagesatz erreichte am 20. September 2023 mit 4,00 % seinen Höchststand, den höchsten seit Einführung des Euro 1999. Er liegt jetzt 150 Basispunkte unter diesem Höchststand.
- Wie lange waren die EZB-Zinsen negativ?
- Acht Jahre. Der Einlagesatz fiel am 11. Juni 2014 mit -0,10 % erstmals unter null, erreichte im September 2019 -0,50 % und kehrte am 27. Juli 2022 auf null zurück.
- Warum verfolgt diese Studie den Einlagesatz und nicht den Hauptrefinanzierungssatz?
- Weil das Bankensystem des Euroraums seit 2014 dauerhaft Überschussliquidität hält. Banken mit überschüssigen Reserven legen sie an, statt sich zu refinanzieren, sodass der Einlagesatz — und nicht der Refinanzierungssatz — die wirksame Untergrenze für die Geldmarktsätze bildet.
- Gelten die EZB-Zinsen für die ganze EU?
- Nein. Sie gelten für die einundzwanzig Länder, die den Euro verwenden, Bulgarien eingeschlossen seit dem 1. Januar 2026. Die sechs EU-Mitglieder außerhalb des Euroraums — Polen, Schweden, Tschechien, Dänemark, Rumänien und Ungarn — setzen ihre Leitzinsen über ihre nationalen Zentralbanken selbst.
Methodische Anmerkung
Die EZB veröffentlicht ihre Leitzinsen als Tagesreihen über das ECB Data Portal. Diese Studie verwendet den Einlagesatz auf dem veröffentlichten Niveau, ohne Anpassung, ab dem Beginn der Reihe am 1. Januar 1999.
Die Grafik zeichnet den Satz als Stufenlinie, weil ein Leitzins seinen Wert zwischen Entscheidungen hält, statt sich stetig zu bewegen.
Die Anzahl der Anhebungen und Senkungen, die Spanne von 450 Basispunkten des Straffungszyklus, die Dauer von vierzehn Monaten, die acht Jahre unter null, das Jahrzehnt bei oder unter null und der Abstand von 150 Basispunkten zum Höchststand werden von Silver Data Lab aus der veröffentlichten Reihe abgeleitet, indem die Tage bestimmt werden, an denen sich der Wert änderte. Der Hauptrefinanzierungs- und der Spitzenrefinanzierungssatz werden aus ihren eigenen Reihen zum selben Abrufdatum zitiert.
Quelldaten
Diese Studie stützt sich auf 3 Datensätze von Europäische Zentralbank. Jeder lässt sich im jeweiligen Katalog einsehen und erneut herunterladen; die unten genannten Filter sind die angewandten.
ECB deposit facility rate, daily
FM/D.U2.EUR.4F.KR.DFR.LEV
- Angewandte Filter:
- freq=D · ref_area=U2 · currency=EUR · provider_fm=4F · instrument_fm=KR · provider_fm_id=DFR · data_type_fm=LEV
- Abgerufen am:
- 2026-09-16
- Quelle aktualisiert am:
- 2026-09-16
ECB main refinancing operations rate, daily
FM/D.U2.EUR.4F.KR.MRR_FR.LEV
- Angewandte Filter:
- freq=D · ref_area=U2 · currency=EUR · provider_fm=4F · instrument_fm=KR · provider_fm_id=MRR_FR · data_type_fm=LEV
- Abgerufen am:
- 2026-09-16
- Quelle aktualisiert am:
- 2026-09-16
ECB marginal lending facility rate, daily
FM/D.U2.EUR.4F.KR.MLFR.LEV
- Angewandte Filter:
- freq=D · ref_area=U2 · currency=EUR · provider_fm=4F · instrument_fm=KR · provider_fm_id=MLFR · data_type_fm=LEV
- Abgerufen am:
- 2026-09-16
- Quelle aktualisiert am:
- 2026-09-16
Daten herunterladen
Die Daten, auf denen die soeben gelesene Studie beruht, genau so abgerufen und archiviert.
Ihnen als Member zugänglich.
Daten für Member herunterladbar
Zitierhinweis
Nennen Sie neben der Studie auch den Datenstand: Die Zahlen auf dieser Seite sind die an den unten genannten Tagen extrahierten.
Silver Data Lab Research Desk (2026). Nach acht Jahren mit Negativzinsen hob die EZB die Zinsen schneller an als je zuvor. Silver Data Lab, veröffentlicht am 20. Juni 2026, zuletzt aktualisiert am 11. Oktober 2026. https://www.silverdatalab.com/de/studien/ezb-leitzinsen
- Daten: Europäische Zentralbank, ECB deposit facility rate, daily (FM/D.U2.EUR.4F.KR.DFR.LEV), Filter freq=D, ref_area=U2, currency=EUR, provider_fm=4F, instrument_fm=KR, provider_fm_id=DFR, data_type_fm=LEV; extrahiert am 2026-09-16; Quelle zuletzt aktualisiert am 2026-09-16. https://data.ecb.europa.eu/data/datasets/FM/FM.D.U2.EUR.4F.KR.DFR.LEV
- Daten: Europäische Zentralbank, ECB main refinancing operations rate, daily (FM/D.U2.EUR.4F.KR.MRR_FR.LEV), Filter freq=D, ref_area=U2, currency=EUR, provider_fm=4F, instrument_fm=KR, provider_fm_id=MRR_FR, data_type_fm=LEV; extrahiert am 2026-09-16; Quelle zuletzt aktualisiert am 2026-09-16. https://data.ecb.europa.eu/data/datasets/FM/FM.D.U2.EUR.4F.KR.MRR_FR.LEV
- Daten: Europäische Zentralbank, ECB marginal lending facility rate, daily (FM/D.U2.EUR.4F.KR.MLFR.LEV), Filter freq=D, ref_area=U2, currency=EUR, provider_fm=4F, instrument_fm=KR, provider_fm_id=MLFR, data_type_fm=LEV; extrahiert am 2026-09-16; Quelle zuletzt aktualisiert am 2026-09-16. https://data.ecb.europa.eu/data/datasets/FM/FM.D.U2.EUR.4F.KR.MLFR.LEV
Die Analyse von Silver Data Lab steht unter der Lizenz CC BY 4.0. Die Statistiken bleiben Eigentum ihres Herausgebers und behalten dessen Nutzungsbedingungen.
Fragen Sie die Forschungsredaktion
Eine Frage zu dieser Studie — eine Definition, ein Filter, ein Bruch in der Reihe, was die Zahlen tragen können und was nicht — beantwortet, wer den Datenabzug erstellt hat.
Member können der Forschungsredaktion schreiben