In den Niederlanden wohnen 39,7 % der über 65-Jährigen noch mit laufender Hypothek
Silver Data Lab Research Desk · Statistische Analyse · Veröffentlicht am 04. Oktober 2026
Diese Studie ist Mitgliedern vorbehalten
Quellen, Filter und Extraktionsdatum sind oben angegeben, wie bei jeder Studie. Melden Sie sich an, um die Analyse vollständig zu lesen.
- Datenquelle
- Eurostat
- Berichtszeitraum
- 2025
- Zuletzt aktualisiert
- 20. Oktober 2026
Am 21. Oktober 2026 erneut mit der Quelle abgeglichen. 16 Werte seiner Datensätze haben sich zwischen den Momentaufnahmen verändert, 16 davon auf dieser Seite genannte Zahlen. Alle beobachteten Revisionen →
Wichtigste Zahlen
- 2025 lebten in der EU 7,6 % der Menschen ab 65 in Wohneigentum, auf dem noch eine Hypothek oder ein Wohnungsbaukredit lastete; 70,1 % lebten in schuldenfreiem Wohneigentum.
- Die Niederlande verzeichnen 39,7 %, Dänemark 36,2 % und Schweden 34,0 %. Es folgen Deutschland mit 11,5 % und Finnland mit 10,4 %; alle übrigen Mitgliedstaaten liegen unter 8 %.
- In den Niederlanden und in Dänemark wohnen mehr über 65-Jährige in Wohneigentum mit laufendem Kredit als in schuldenfreiem: 39,7 % gegenüber 23,5 % und 36,2 % gegenüber 24,5 %.
- In 18 Mitgliedstaaten wohnen weniger als 5 % der über 65-Jährigen in Wohneigentum mit laufendem Kredit. Rumänien verzeichnet 0,0 %, Bulgarien 0,2 % und Malta 0,4 %.
- EU-weit wohnen 54,1 % der 25- bis 34-Jährigen und 77,7 % der über 65-Jährigen in selbst genutztem Wohneigentum, und die Älteren haben in allen 27 Mitgliedstaaten den höheren Anteil.
Eigentum, das noch abbezahlt wird
Für jede Altersgruppe veröffentlicht Eurostat, wie sich die Menschen auf die Formen verteilen, in denen ein Haushalt seine Wohnung nutzen kann: als Eigentümer mit einer Hypothek oder einem Wohnungsbaukredit, der noch zurückzuzahlen ist, als Eigentümer, der nichts mehr zurückzahlen muss, zur Miete zu Marktpreisen oder zu einer ermäßigten Miete beziehungsweise unentgeltlich. In der Statistik heißt diese Einteilung Wohnverhältnis. Die Zahlen stammen aus EU-SILC, der jährlichen Erhebung der EU über Einkommen und Lebensbedingungen, und beziehen sich auf 2025.
Erfasst wird das Wohnverhältnis für den Haushalt, nicht für die einzelne Person. Jeder Mensch wird nach dem Wohnverhältnis der Wohnung gezählt, in der er lebt, gleich wer im Grundbuch steht: Ein verwitweter Elternteil, der bei der Familie eines erwachsenen Kindes lebt, teilt in dieser Tabelle deren Hypothek, und ein 30-Jähriger, der noch bei den Eltern wohnt, teilt deren Eigentum.
Nach Alter aufgeschlüsselt zeigt die Tabelle zwei Dinge, die eine einzige nationale Eigentumsquote verdeckt. Menschen ab 65 leben in jedem Mitgliedstaat häufiger in Wohneigentum als Erwachsene Ende zwanzig und Anfang dreißig. Und im größten Teil der Union ist das Wohneigentum der über 65-Jährigen schuldenfrei, mit drei deutlichen Ausnahmen.
Ältere wohnen überall häufiger im Eigentum
EU-weit lebten 54,1 % der Menschen zwischen 25 und 34 Jahren im Jahr 2025 in selbst genutztem Wohneigentum. Danach steigt der Anteil von einer Zehnjahresgruppe zur nächsten: 64,5 % mit 35 bis 44, 72,5 % mit 45 bis 54, 75,6 % mit 55 bis 64 und 77,7 % ab 65. Der Abstand zwischen der jüngsten und der ältesten dieser Gruppen beträgt 23,6 Prozentpunkte, abgeleitet aus den beiden veröffentlichten Werten.
Die über 65-Jährigen liegen in allen 27 Mitgliedstaaten vorn, doch der Abstand ist sehr unterschiedlich. In Finnland leben 40,2 % der 25- bis 34-Jährigen und 80,1 % der über 65-Jährigen im Eigentum, ein Unterschied von 39,9 Punkten und der größte der Union. Es folgen Irland mit 35,1 Punkten und Deutschland mit 32,3. Deutschland hat zudem den niedrigsten Anteil der jüngeren Gruppe in der gesamten EU: 24,6 % seiner 25- bis 34-Jährigen leben in selbst genutztem Wohneigentum, weniger als jeder Vierte.
Am anderen Ende verzeichnet die Slowakei 92,3 % bei den 25- bis 34-Jährigen und 96,9 % ab 65, ein Unterschied von 4,6 Punkten. Am zweit- und drittkleinsten ist er in Zypern mit 6,9 und in Lettland mit 7,3.
Ein hoher Wert bei jungen Erwachsenen ist keine Kaufquote
Weil das Wohnverhältnis dem Haushalt zugeordnet wird, zählt ein junger Erwachsener, der nie etwas gekauft hat, trotzdem zu den Bewohnern von Wohneigentum, solange er eine Wohnung teilt, die seinen Eltern gehört. Wo Menschen länger im Elternhaus bleiben, steigt der Wert der 25- bis 34-Jährigen, ohne dass ein Kauf dahintersteht. Die drei höchsten Werte dieser Altersgruppe, 92,3 % in der Slowakei, 87,5 % in Rumänien und 87,0 % in Kroatien, beschreiben, wo Menschen dieses Alters wohnen, nicht, was sie besitzen.
Auch in den EU-Werten zeigt sich dieser Effekt ansatzweise. Der Anteil ist bei den 18- bis 24-Jährigen mit 61,8 % höher als bei den 25- bis 34-Jährigen mit 54,1 % – genau das, was die Messgröße zeigen würde, wenn viele der Jüngeren eine Wohnung im Eigentum ihrer Eltern noch nicht verlassen hätten. Bei den 18- bis 24-Jährigen haben Finnland mit 32,4 %, Dänemark mit 36,4 % und Deutschland mit 38,0 % die drei niedrigsten Anteile.
Der Kredit ist in der Lebensmitte am häufigsten und läuft dann aus
EU-weit leben 24,5 % der 25- bis 34-Jährigen in Wohneigentum mit offener Hypothek oder offenem Wohnungsbaukredit. Am höchsten ist der Anteil zwischen 35 und 44 mit 35,2 %, dem Spitzenwert aller Altersgruppen von Erwachsenen; danach sinkt er auf 30,1 % mit 45 bis 54, 18,8 % mit 55 bis 64 und 7,6 % ab 65. In dieser letzten Altersgruppe leben 70,1 % der Menschen in der EU in Wohneigentum, auf dem nichts mehr abzuzahlen ist.
Dieser Verlauf gilt für den größten Teil der Union. In 20 der 27 Mitgliedstaaten ist der Anteil mit laufendem Kredit zwischen 35 und 44 am höchsten. In Dänemark, Deutschland, Irland, Portugal und Schweden erreicht er seinen Höchststand ein Jahrzehnt später, zwischen 45 und 54. Die beiden übrigen Länder sind Bulgarien, wo der Anteil mit 25 bis 34 und mit 35 bis 44 gleichauf bei 2,9 % liegt, und Griechenland, wo er mit 14,3 % bei den 18- bis 24-Jährigen am höchsten ist.
Wo der Kredit das Erwerbsleben überdauert
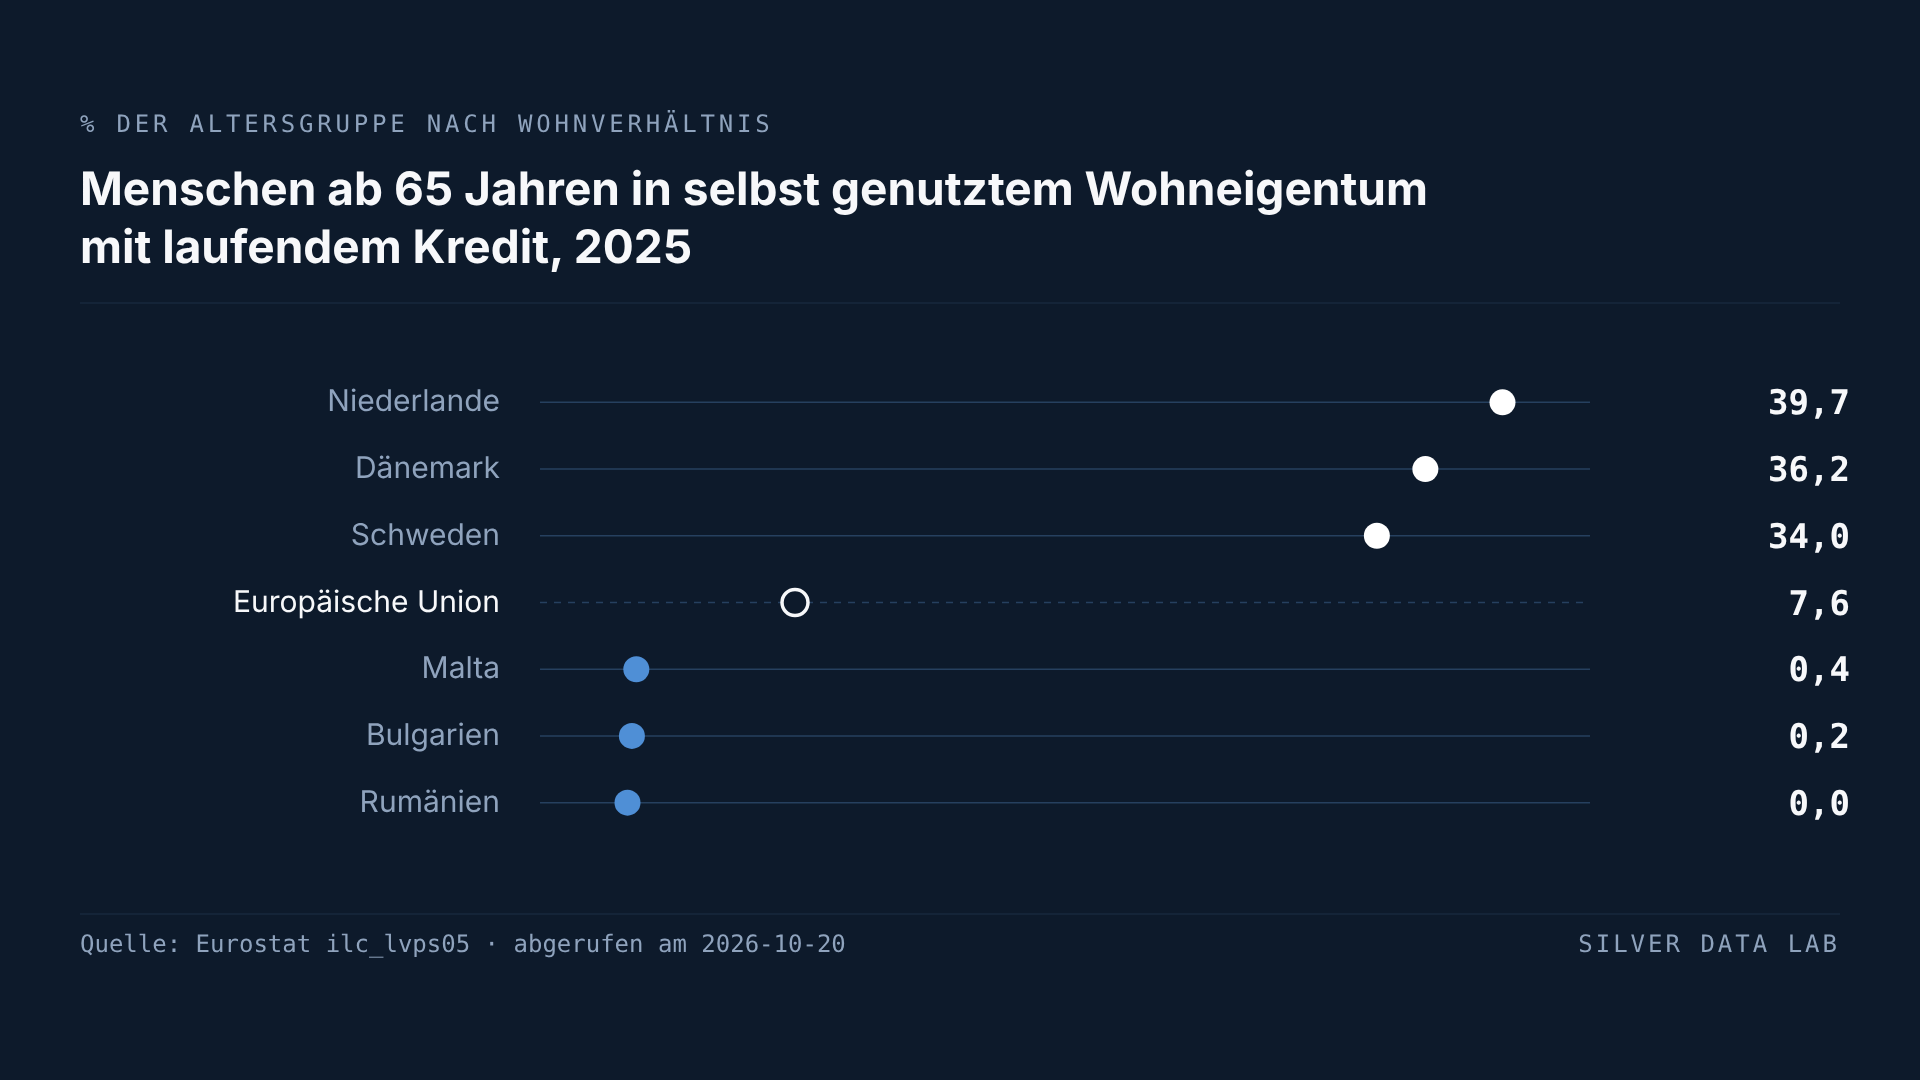
Die Niederlande, Schweden und Dänemark durchbrechen das Muster an seinem Ende. In den Niederlanden leben 39,7 % der Menschen ab 65 in Wohneigentum, auf dem noch eine Hypothek oder ein Wohnungsbaukredit lastet, in Dänemark 36,2 % und in Schweden 34,0 %. Danach kommen Deutschland mit 11,5 % und Finnland mit 10,4 %. Jeder andere Mitgliedstaat bleibt unter 8 %.
In den Niederlanden und in Dänemark ist bei den über 65-Jährigen Eigentum mit laufendem Kredit die häufigere Form: 39,7 % gegenüber 23,5 % schuldenfreien Eigentümern in den Niederlanden, 36,2 % gegenüber 24,5 % in Dänemark. In keinem anderen Mitgliedstaat ist das so. In Schweden bleiben unter den über 65-Jährigen die schuldenfreien Eigentümer mit 38,6 % vorn.
Dieselben drei Länder führen die EU-Rangfolge auch in den beiden Altersgruppen vor 65 an. Bei den 45- bis 54-Jährigen verzeichnen die Niederlande 68,4 % in Wohneigentum mit laufendem Kredit, Dänemark 60,4 % und Schweden 57,1 %; bei den 55- bis 64-Jährigen sind es in den Niederlanden 57,3 %, in Schweden 53,7 % und in Dänemark 50,8 %. Auch zwischen 35 und 44 haben die Niederlande mit 68,6 % den höchsten Anteil. Neben diesen Zahlen wirkt der Anteil ab 65 weniger wie eine Anomalie als wie die letzte Stufe eines Musters, in dem Wohnungsbaukredite bis zum Ende des Erwerbslebens verbreitet bleiben.
Die Tabelle hält fest, dass ein Kredit offen ist, und nicht mehr. Sie sagt nicht, wie hoch die Restschuld ist, ob der Kredit getilgt wird oder ob er bis zum Verkauf der Wohnung bestehen bleibt.
Wo es Wohnungsbaukredite kaum gibt
Am anderen Ende der Rangfolge verzeichnet Rumänien 0,0 % der über 65-Jährigen in Wohneigentum mit laufendem Kredit, Bulgarien 0,2 % und Malta 0,4 %. In 18 Mitgliedstaaten liegt der Anteil unter 5 %. Die vier höchsten Anteile der über 65-Jährigen in schuldenfreiem Wohneigentum haben Rumänien mit 97,9 %, Kroatien mit 95,4 %, Litauen mit 93,5 %, einem vorläufigen Wert, und die Slowakei mit 93,3 %.
In Rumänien und Bulgarien ist der Wohnungsbaukredit in jedem Alter nahezu unbekannt: Über die gesamte Bevölkerung gerechnet leben 1,1 % und 1,7 % in Wohneigentum mit laufendem Kredit, und keine Altersgruppe liegt in einem der beiden Länder über 3,0 %. Den oben beschriebenen Verlauf über das Leben hinweg gibt es in diesen beiden Ländern kaum.
Ein Wort, zwei Arten von Eigentum
Eine einzige Eigentumsquote wirft all diese Lebensphasen zusammen, und in einigen Ländern läuft die Mischung dem Muster des Lebensverlaufs zuwider. In den Niederlanden leben 80,2 % der Kinder unter 18 in selbst genutztem Wohneigentum, gegenüber 63,3 % der Menschen ab 65. Dänemark, Lettland und knapp auch Österreich sind die weiteren Mitgliedstaaten, in denen Kinder häufiger im Eigentum wohnen als über 65-Jährige; in den übrigen 23 liegen die Älteren vorn.
Das eine Wort umfasst außerdem zwei Formen, die erst die Aufteilung nach Wohnverhältnis auseinanderhält. Die Niederlande und Griechenland haben insgesamt fast dieselbe Eigentumsquote, 68,7 % und 69,3 %. In den Niederlanden leben 57,9 % der Bevölkerung in Wohneigentum mit laufendem Kredit und 10,8 % in schuldenfreiem; in Griechenland sind es 8,9 % und 60,4 %. Dänemarks Aufteilung, 45,5 % und 12,8 %, ähnelt eher der niederländischen, während in 13 Mitgliedstaaten, darunter Griechenland, Rumänien, Bulgarien und Kroatien, die schuldenfreien Eigentümer in jeder Altersgruppe zahlreicher sind als die mit Kredit. Dieselbe Eigentumsquote kann ein Land beschreiben, in dem die Wohnungen weitgehend bezahlt sind, und eines, in dem sie weitgehend noch abbezahlt werden.
Menschen ab 65 Jahren in selbst genutztem Wohneigentum mit laufendem Kredit, 2025
| Land | % der Menschen ab 65 Jahren | Abstand zum EU-DurchschnittProzentpunkte, abgeleiteter Wert |
|---|---|---|
| Niederlande | 39,7 | +32,1 |
| Dänemark | 36,2 | +28,6 |
| Schweden | 34,0 | +26,4 |
| Europäische UnionAggregat | 7,6 | — |
| Malta | 0,4 | −7,2 |
| Bulgarien | 0,2 | −7,4 |
| Rumänien | 0,0 | −7,6 |
Diese Tabelle als Daten: CSV · JSON
Alle Mitgliedstaaten für diesen Indikator+
Member sehen hier alle Mitgliedstaaten für diesen Indikator, nicht nur die Zeilen, die die Rangliste ausgibt. Werden Sie Member
Unterschied beim Wohneigentum zwischen Menschen ab 65 und 25- bis 34-Jährigen, 2025
| Land | Prozentpunkte, ab 65 minus 25 bis 34 | Abstand zum EU-DurchschnittProzentpunkte, abgeleiteter Wert |
|---|---|---|
| Finnland | 39,9 | +16,3 |
| Irland | 35,1 | +11,5 |
| Deutschland | 32,3 | +8,7 |
| Europäische UnionAggregat | 23,6 | — |
| Lettland | 7,3 | −16,3 |
| Zypern | 6,9 | −16,7 |
| Slowakei | 4,6 | −19,0 |
Diese Tabelle als Daten: CSV · JSON
Alle Mitgliedstaaten für diesen Indikator+
Member sehen hier alle Mitgliedstaaten für diesen Indikator, nicht nur die Zeilen, die die Rangliste ausgibt. Werden Sie Member
Was diese Zahlen nicht zeigen
- Das Wohnverhältnis ist das des Haushalts
- Jedes Mitglied eines Haushalts wird nach dessen Wohnverhältnis gezählt. Ein junger Erwachsener im Elternhaus gilt als Bewohner von selbst genutztem Wohneigentum, und ein älterer Mensch, der in der noch kreditbelasteten Wohnung eines Kindes lebt, gilt als Bewohner von Eigentum mit laufendem Kredit. Die Zahlen beschreiben, wo Menschen jedes Alters wohnen, nicht, was sie persönlich besitzen oder schulden.
- Jeder offene Kredit zählt gleich
- Die Kategorie mit Kredit umfasst jeden Eigentümerhaushalt, auf dessen bewohnter Immobilie noch eine Hypothek oder ein Wohnungsbaukredit offen ist, unabhängig von der Restschuld. Ein fast abbezahlter Kredit und ein gerade aufgenommener sehen gleich aus; die Anteile sagen daher, wie verbreitet Wohnungsbaukredite in jedem Alter sind, und nichts über ihre Höhe.
- Litauen vorläufig, Luxemburg mit Zeitreihenbruch
- Eurostat kennzeichnet die Werte Litauens für 2025 als vorläufig und die Luxemburgs mit einem Zeitreihenbruch; die luxemburgischen Zahlen für 2025 sind daher mit früheren Jahren nicht voll vergleichbar. Keines der beiden Länder erscheint in den hier gezeigten Rangfolgen, beide werden aber mitgezählt, wo der Text angibt, in wie vielen Mitgliedstaaten etwas zutrifft, und Litauens Wert für schuldenfreies Eigentum ab 65 wird dort als vorläufig angegeben. Schmale Altersgruppen in kleinen Mitgliedstaaten beruhen zudem auf weniger Befragten als die nationalen Gesamtwerte.
- Eine andere Tabelle als die der Eigentumsquote insgesamt
- Eurostat veröffentlicht das Wohnverhältnis der Gesamtbevölkerung in einer eigenen Tabelle nach Haushaltstyp und Einkommen, auf der die Studie dieser Website zum Wohneigentum beruht. Für alle Altersgruppen zusammen stimmen die beiden Tabellen nicht genau überein, sodass ein Wert der einen nicht einem Wert der anderen gegenübergestellt werden sollte. Jeder Wert in dieser Studie stammt aus der Tabelle nach Alter.
Häufige Fragen
- Wie viele ältere Menschen in der EU zahlen noch eine Hypothek ab?
- 2025 lebten in der EU 7,6 % der Menschen ab 65 in Wohneigentum mit offener Hypothek oder offenem Wohnungsbaukredit und 70,1 % in schuldenfreiem Wohneigentum. Die übrigen wohnten zur Miete.
- Welches EU-Land hat den höchsten Anteil über 65-Jähriger mit Hypothek?
- Die Niederlande mit 39,7 % im Jahr 2025, gefolgt von Dänemark mit 36,2 % und Schweden mit 34,0 %. In den Niederlanden und in Dänemark ist Wohneigentum mit Kredit bei den über 65-Jährigen häufiger als schuldenfreies. Deutschland folgt mit 11,5 % an vierter Stelle.
- Wie viele junge Erwachsene in der EU wohnen in selbst genutztem Wohneigentum?
- 54,1 % der 25- bis 34-Jährigen im Jahr 2025, gegenüber 77,7 % der über 65-Jährigen. Deutschland verzeichnet mit 24,6 % den niedrigsten Anteil der jüngeren Gruppe. Der Wert zählt junge Erwachsene mit, die in einer Wohnung ihrer Eltern leben; er ist also nicht der Anteil derer, die gekauft haben.
- In welchem Alter zahlen Europäerinnen und Europäer am häufigsten eine Wohnung ab?
- Zwischen 35 und 44: EU-weit lebten 35,2 % dieser Altersgruppe im Jahr 2025 in Wohneigentum mit offener Hypothek oder offenem Wohnungsbaukredit, mehr als in jeder anderen Altersgruppe von Erwachsenen. In 20 der 27 Mitgliedstaaten hat diese Altersgruppe allein den höchsten Anteil, in Bulgarien liegt sie gleichauf mit 25 bis 34; die Niederlande verzeichnen in diesem Alter 68,6 %.
Methodische Anmerkung
Eurostat veröffentlicht aus EU-SILC die Verteilung der Bevölkerung jeder Altersgruppe auf die Wohnverhältnisse: Eigentümer mit offener Hypothek oder offenem Wohnungsbaukredit, Eigentümer ohne Kredit, Mieter zum Marktpreis sowie Mieter zu ermäßigter Miete oder unentgeltlich Wohnende. Diese Studie verwendet die drei Eigentümerkategorien (alle Eigentümer, Eigentümer mit Kredit, Eigentümer ohne Kredit) für Männer und Frauen zusammen, für sechs Altersgruppen von Erwachsenen, von den 18- bis 24-Jährigen bis zu den Menschen ab 65, für Kinder unter 18 und für alle Altersgruppen zusammen, im Jahr 2025. Erfasst sind alle 27 Mitgliedstaaten; die Werte Litauens sind vorläufig, die Luxemburgs weisen einen Zeitreihenbruch auf.
Die EU-Werte sind Eurostats eigenes Aggregat und werden so verwendet, wie sie veröffentlicht sind. Silver Data Lab hat aus den veröffentlichten Anteilen dreierlei abgeleitet: den Unterschied beim Eigentum zwischen den Menschen ab 65 und den 25- bis 34-Jährigen, durch Subtraktion, für jeden Mitgliedstaat und die EU; die Altersgruppe von Erwachsenen, in der der Anteil mit Kredit in jedem Mitgliedstaat am höchsten ist; und die Zahl der Mitgliedstaaten, die eine genannte Bedingung erfüllen, etwa einen Anteil mit Kredit von unter 5 % bei den Menschen ab 65. Darüber hinaus wird nichts berechnet.
Quelldaten
Die zugrunde liegende Zeitreihe lässt sich im Eurostat data browser einsehen und erneut herunterladen. Die unten genannten Filter sind die angewandten.
Distribution of population by sex, age and tenure status
ilc_lvps05
- Angewandte Filter:
- freq=A · tenure=OWN, OWN_L, OWN_NL · sex=T · age=TOTAL, Y_LT18, Y18-24, Y25-34, Y35-44, Y45-54, Y55-64, Y_GE65 · unit=PC · time=2025
- Abgerufen am:
- 2026-10-21
- Quelle aktualisiert am:
- 2026-10-20
Daten herunterladen
Die Daten, auf denen die soeben gelesene Studie beruht, genau so abgerufen und archiviert.
Ihnen als Member zugänglich.
Daten für Member herunterladbar
Zitierhinweis
Nennen Sie neben der Studie auch den Datenstand: Die Zahlen auf dieser Seite sind die an den unten genannten Tagen extrahierten.
Silver Data Lab Research Desk (2026). In den Niederlanden wohnen 39,7 % der über 65-Jährigen noch mit laufender Hypothek. Silver Data Lab, veröffentlicht am 04. Oktober 2026, zuletzt aktualisiert am 20. Oktober 2026. https://www.silverdatalab.com/de/studien/wohneigentum-nach-alter-in-der-eu
- Daten: Eurostat, Distribution of population by sex, age and tenure status (ilc_lvps05), Filter freq=A, tenure=OWN, OWN_L, OWN_NL, sex=T, age=TOTAL, Y_LT18, Y18-24, Y25-34, Y35-44, Y45-54, Y55-64, Y_GE65, unit=PC, time=2025; extrahiert am 2026-10-21; Quelle zuletzt aktualisiert am 2026-10-20. https://doi.org/10.2908/ilc_lvps05
Die Analyse von Silver Data Lab steht unter der Lizenz CC BY 4.0. Die Statistiken bleiben Eigentum ihres Herausgebers und behalten dessen Nutzungsbedingungen.
Fragen Sie die Forschungsredaktion
Eine Frage zu dieser Studie — eine Definition, ein Filter, ein Bruch in der Reihe, was die Zahlen tragen können und was nicht — beantwortet, wer den Datenabzug erstellt hat.
Member können der Forschungsredaktion schreiben
Studien, in denen dasselbe Land vorn oder hinten liegt
Erwachsene in Irland haben dreimal so oft einen Hochschulabschluss wie in Rumänien
36,9 % der 25- bis 64-Jährigen in der EU hatten 2025 einen tertiären Abschluss.
Kein EU-Land produziert pro Kopf so viel Müll wie Österreich
2023 erzeugte die EU 510 kg Siedlungsabfall je Einwohner — etwa 1,4 kg je Person und Tag.
Kein EU-Land zählt so viele Touristenübernachtungen je Einwohner wie Kroatien
Die EU verzeichnete 2025 6.978 Touristenübernachtungen je 1.000 Einwohner, etwa 7,0 Übernachtungen je Einwohner.