Les taux immobiliers sont plus de deux fois plus élevés en Lettonie qu'à Malte
Silver Data Lab Research Desk · Analyse statistique · Publié le 04 août 2026
Cette étude est réservée aux membres
Ses sources, ses filtres et sa date d'extraction sont déclarés ci-dessus, comme pour chaque étude. Connectez-vous pour lire l'analyse en entier.
- Source des données
- Banque centrale européenne
- Période de référence
- août 2026
- Dernière mise à jour
- 11 octobre 2026
Revérifié auprès de la source le 02 octobre 2026. Aucune valeur de ses jeux de données n'a changé entre les instantanés que nous conservons. Toutes les révisions que nous avons observées →
Chiffres clés
- Un ménage qui contracte un nouveau crédit immobilier paie 4,39 % en Lettonie et 1,91 % à Malte — 248 points de base d'écart, soit 2,3 fois le prix.
- La moyenne de la zone euro est de 3,60 %. Huit des vingt et un pays se situent au-dessus et treize en dessous.
- L'Allemagne, la plus grande économie, est le quatrième pays le plus cher, à 4,01 %.
- Les taux hypothécaires maltais sont exactement à leur niveau d'août 2021, après un cycle de resserrement qui a relevé la moyenne de la zone euro de 230 points de base.
- Les taux allemands ont monté de 274 points de base sur la même période, la plus forte hausse de la zone euro après la Slovaquie.
- L'écart entre le pays le plus cher et le moins cher a atteint 401 points de base en septembre 2023, au sommet des taux de la BCE.
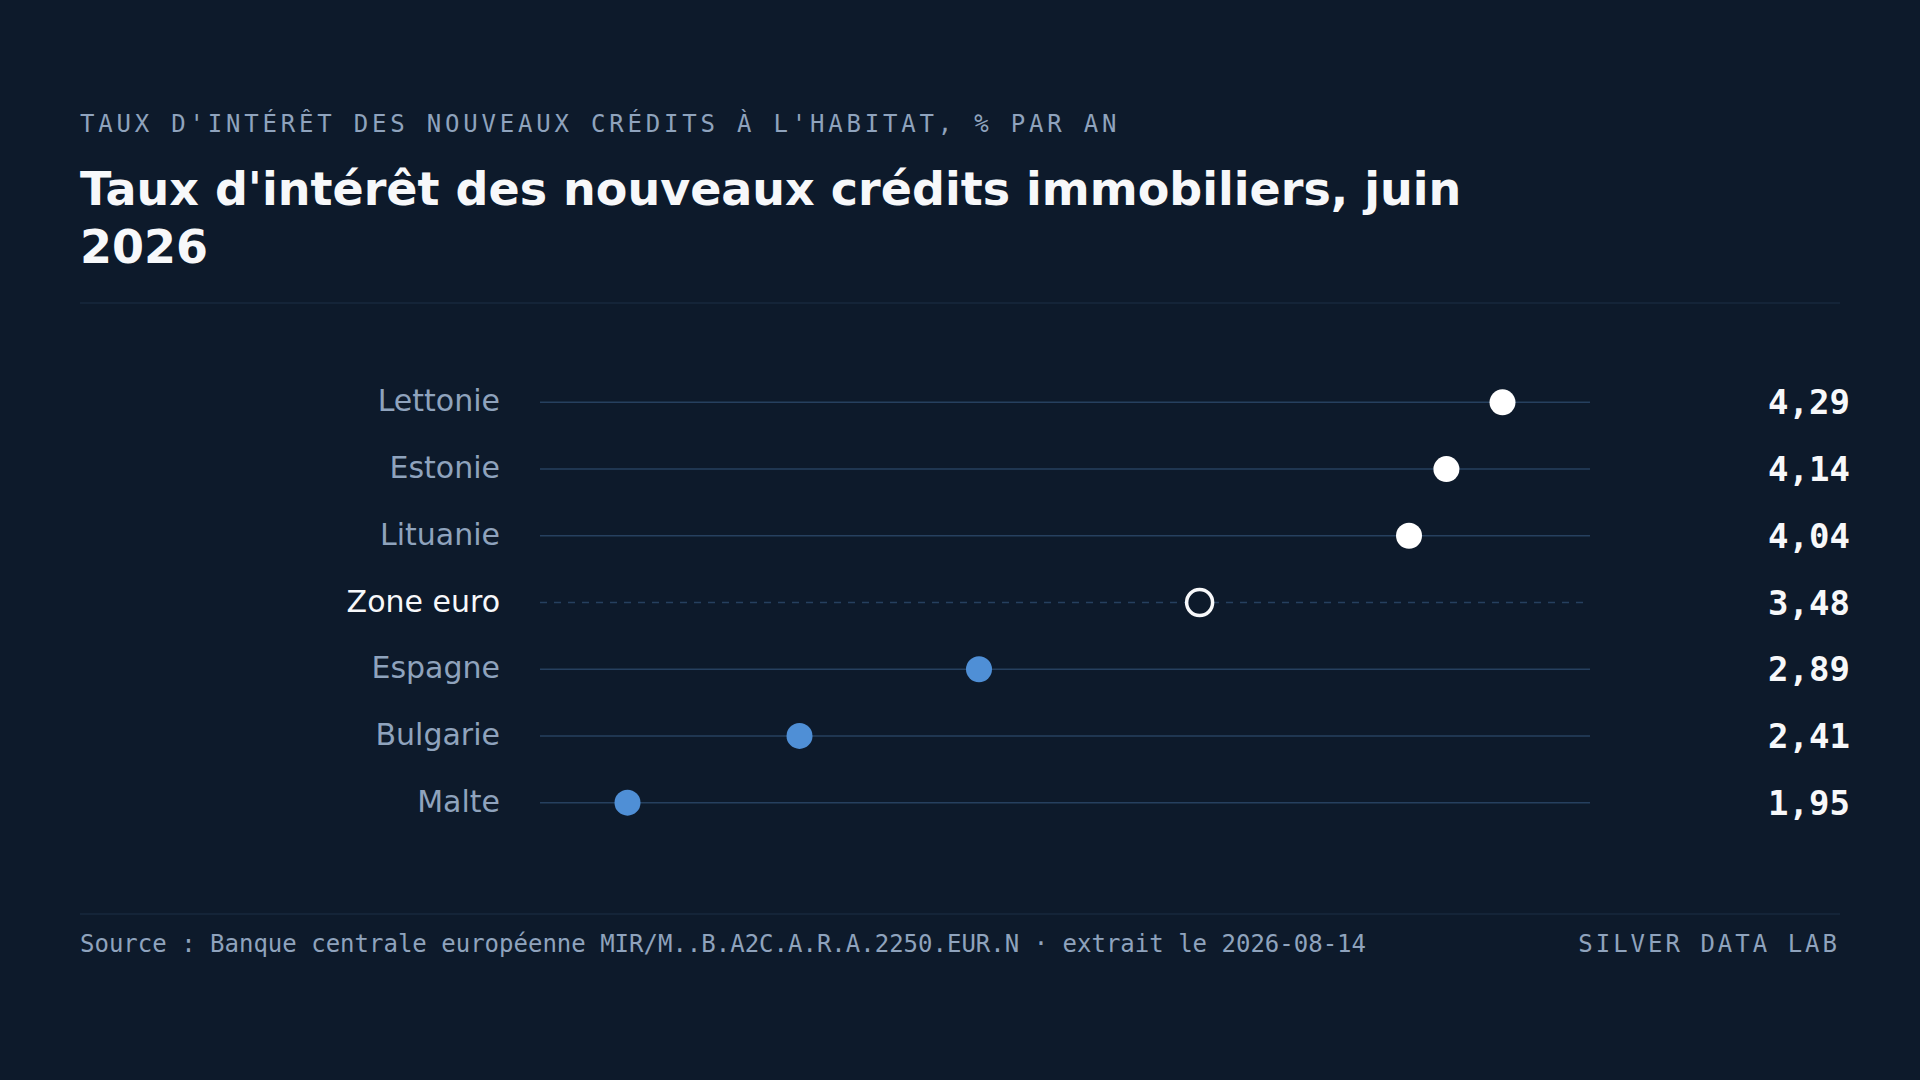
Deux ménages, deux prix, une monnaie
En août 2026, un ménage empruntant pour acheter un logement payait 4,39 % en Lettonie et 1,91 % à Malte. Le ménage letton paie 2,3 fois le taux maltais pour le même produit, libellé dans la même monnaie, au sein d'une union dotée d'une banque centrale unique.
La moyenne de la zone euro est de 3,60 %, et la distribution autour d'elle s'étend sur 248 points de base.
Malte n'a pas participé au resserrement
Entre août 2021 et août 2026, la BCE a relevé son taux de dépôt de −0,50 % à un sommet de 4,00 % avant de l'assouplir à 2,25 %. Les taux hypothécaires de la zone euro ont monté de 230 points de base en moyenne sur cette période.
Les taux hypothécaires maltais n'ont pas bougé du tout.
Le chiffre maltais était de 1,91 % en août 2021, de 1,93 % au sommet des taux de la BCE en septembre 2023, et de 1,91 % en août 2026. Tout au long du cycle de resserrement le plus vif de l'histoire de la monnaie, le prix d'un crédit immobilier maltais est revenu au centième de point à son point de départ.
La Bulgarie est le seul pays plus bas qu'il ne l'était, à 77 points de base sous son niveau de 2021 — mais la Bulgarie a passé l'essentiel de cette période hors de l'euro, qu'elle a adopté le 1er janvier 2026 : ses taux n'ont donc pas été fixés sous la politique de la BCE pendant la plus grande partie de la comparaison.
La plus grande économie compte parmi les plus chères
L'Allemagne enregistre 4,01 %, le quatrième taux le plus élevé de la zone euro, derrière les seules Lettonie, Estonie et Lituanie. Les taux allemands ont monté de 274 points de base depuis leur niveau de 2021, plus que dans tout autre pays hormis la Slovaquie.
C'est l'inverse de ce à quoi ressemblent les mêmes pays sur le crédit aux entreprises. Sur les prêts aux sociétés, l'Allemagne, la France, l'Italie et l'Espagne se tiennent toutes à moins de 8 points de base de la moyenne de la zone euro, comme l'enregistre l'étude jumelle de ce site. Sur les crédits immobiliers, elles s'étalent sur 97 points de base : Allemagne 4,01 %, Italie 3,55 %, France 3,20 %, Espagne 3,04 %.
Le crédit aux ménages est tarifé bien moins uniformément dans l'union que le crédit aux entreprises.
L'écart est large, et il l'a été davantage
Au sommet de septembre 2023, la distance entre le pays le plus cher et le moins cher atteignait 401 points de base, avec l'Estonie à 5,94 % et Malte à 1,93 %. En décembre 2021, avant le début du cycle, elle était de 191 parmi les pays alors dans la zone euro.
La dispersion n'est donc pas un résidu du resserrement : elle existait avant, s'est fortement élargie pendant, et se maintient à 248 points de base maintenant que la politique s'est assouplie.
Ce que cela mesure
Le taux des nouveaux crédits à l'habitat conclus au cours du mois de référence, tel que déclaré par les banques à la BCE. Il ne mesure pas ce que paient les emprunteurs existants, et il ne distingue pas les prêts à taux fixe des prêts à taux variable — un pays dont les crédits immobiliers sont majoritairement à taux fixe verra ses taux courants réagir lentement aux changements de politique, tandis qu'un marché à taux variable les transmet presque immédiatement.
Cette distinction explique vraisemblablement une partie du schéma décrit plus haut. Ces données ne peuvent pas le confirmer, et aucune affirmation causale n'est faite ici.
Taux d'intérêt des nouveaux crédits immobiliers, août 2026
| Pays | % par an | Écart avec la zone europoints de pourcentage, valeur dérivée |
|---|---|---|
| Lettonie | 4,39 | +0,8 |
| Estonie | 4,26 | +0,7 |
| Lituanie | 4,16 | +0,6 |
| Zone euroagrégat | 3,60 | — |
| Croatie | 2,91 | −0,7 |
| Bulgarie | 2,42 | −1,2 |
| Malte | 1,91 | −1,7 |
Ce tableau en données : CSV · JSON
Tous les États membres pour cet indicateur+
Les Member voient ici tous les États membres pour cet indicateur, et non seulement les lignes que le classement imprime. Devenez Member
Ce que ces chiffres ne disent pas
- Taux fixe et taux variable ne sont pas séparés
- La série couvre tous les nouveaux crédits à l'habitat quelle que soit la fixation du taux. Les pays où le taux fixe domine transmettent les changements de politique au crédit nouveau autrement que les marchés à taux variable, et ce chiffre ne les distingue pas.
- Le crédit nouveau seulement
- Le taux porte sur les crédits immobiliers conclus au cours du mois de référence. Il ne dit rien du stock, bien plus important, des crédits existants, dont le taux a pu être fixé des années plus tôt.
- La période de comparaison bulgare enjambe l'entrée dans l'euro
- La Bulgarie a adopté l'euro le 1er janvier 2026. Avant cette date, ses taux étaient fixés sous son propre régime de caisse d'émission plutôt que par la politique de la BCE : son évolution depuis 2021 n'est donc pas comparable à celle des membres de longue date.
- La moyenne est pondérée par les volumes
- Le chiffre de la zone euro de 3,60 % pondère chaque pays par son volume de crédit et se trouve donc dominé par les plus grands marchés hypothécaires. Ce n'est pas la moyenne des taux nationaux des vingt et un pays.
- Des prix, non des causes
- Les données enregistrent les taux pratiqués. Les usages de fixation des taux, la concentration bancaire, le risque de crédit, la valeur des biens en garantie et l'endettement des ménages peuvent tous y contribuer, et cette série ne peut pas les séparer.
Questions fréquentes
- Où les crédits immobiliers sont-ils les moins chers de la zone euro ?
- À Malte, à 1,91 % sur les nouveaux crédits à l'habitat en août 2026, suivie de la Bulgarie à 2,42 % et de la Croatie à 2,91 %. Le plus cher est la Lettonie, à 4,39 %.
- Pourquoi les taux hypothécaires diffèrent-ils autant entre pays de la zone euro ?
- La BCE fixe un taux directeur unique, mais les banques tarifent les crédits immobiliers à l'échelle nationale. Les usages de fixation des taux, la concentration bancaire, le risque de crédit et la valeur des garanties y contribuent vraisemblablement tous. Cette étude enregistre l'écart de 248 points de base plutôt que de l'attribuer à une cause unique.
- De combien les taux hypothécaires ont-ils monté pendant le resserrement de la BCE ?
- La moyenne de la zone euro a monté de 230 points de base entre août 2021 et août 2026. Les pays vont de la Slovaquie à 276 et de l'Allemagne à 274 jusqu'à Malte, où les taux ont fini exactement là où ils avaient commencé, et à la Bulgarie, sous son point de départ, bien qu'elle ait passé hors de l'euro la majeure partie de la période.
- Les crédits immobiliers allemands sont-ils chers ?
- Aux normes de la zone euro, oui. L'Allemagne enregistre 4,01 %, le quatrième taux le plus élevé des vingt et un pays, et sa hausse de 274 points de base depuis 2021 est la deuxième de l'union.
- Est-ce le taux que paient les emprunteurs existants ?
- Non. La série couvre les crédits immobiliers conclus au cours du mois de référence. Les emprunteurs existants paient le taux fixé lorsque leur prêt a été conclu, ce qui, sur les marchés à taux fixe, peut différer sensiblement des conditions actuelles.
Note méthodologique
La BCE publie les statistiques de taux d'intérêt des IFM via l'ECB Data Portal. Cette étude retient le taux des nouveaux prêts aux ménages pour l'achat de logement, hors prêts renouvelables et découverts, toutes maturités et tous montants, tel que publié, pour août 2026 — le mois le plus récent disponible à l'extraction. Les vingt et un pays de la zone euro déclarent tous une valeur.
L'écart de 248 points de base, le rapport de 2,3 entre la Lettonie et Malte, les décomptes au-dessus et en dessous de la moyenne, les variations depuis août 2021 et les écarts de décembre 2021 et de septembre 2023 sont calculés par Silver Data Lab à partir de la série publiée. L'agrégat de la zone euro est le chiffre publié, non un chiffre calculé.
Les taux directeurs de la BCE cités en contexte proviennent de l'étude sur les taux directeurs de ce site, et la comparaison avec le crédit aux entreprises de l'étude sur les taux du crédit aux entreprises de la zone euro, chacune s'appuyant sur ses propres extractions déclarées.
Données sources
La série sur laquelle repose l'étude peut être consultée et téléchargée à nouveau depuis ECB Data Portal. Les filtres indiqués ci-dessous sont ceux qui ont été appliqués.
MFI interest rates on new loans to households for house purchase
MIR/M..B.A2C.A.R.A.2250.EUR.N
- Filtres appliqués :
- freq=M · ref_area=all euro-area countries and U2 aggregate · bs_rep_sector=B · bs_item=A2C (lending for house purchase excluding revolving loans and overdrafts) · maturity=A (total) · data_type_mir=R (annualised agreed rate) · amount_cat=A (total) · bs_count_sector=2250 (households) · currency=EUR · ir_bus_cov=N (new business)
- Extrait le :
- 2026-10-02
- Source mise à jour le :
- 2026-08-01
Télécharger les données
Les données sur lesquelles repose l’étude que vous venez de lire, telles qu’elles ont été téléchargées et archivées.
À vous en tant que Member.
Données téléchargeables par les Member
Comment citer
Citez le millésime des données autant que l'étude : les chiffres de cette page sont ceux extraits aux dates indiquées ci-dessous.
Silver Data Lab Research Desk (2026). Les taux immobiliers sont plus de deux fois plus élevés en Lettonie qu'à Malte. Silver Data Lab, publié le 04 août 2026, dernière mise à jour 11 octobre 2026. https://www.silverdatalab.com/fr/etudes/taux-hypothecaires-dans-la-zone-euro
- Données : Banque centrale européenne, MFI interest rates on new loans to households for house purchase (MIR/M..B.A2C.A.R.A.2250.EUR.N), filtres freq=M, ref_area=all euro-area countries and U2 aggregate, bs_rep_sector=B, bs_item=A2C (lending for house purchase excluding revolving loans and overdrafts), maturity=A (total), data_type_mir=R (annualised agreed rate), amount_cat=A (total), bs_count_sector=2250 (households), currency=EUR, ir_bus_cov=N (new business); extrait le 2026-10-02; source mise à jour le 2026-08-01. https://data.ecb.europa.eu/data/datasets/MIR
L'analyse de Silver Data Lab est publiée sous licence CC BY 4.0. Les statistiques restent celles de leur éditeur et conservent ses conditions de réutilisation.
Écrivez à la rédaction de recherche
Une question sur cette étude — une définition, un filtre, une rupture de série, ce que les chiffres peuvent ou non étayer — reçoit une réponse de la personne qui a réalisé l'extraction.
Les Member peuvent écrire à la rédaction de recherche
Études où le même pays est en tête ou en queue
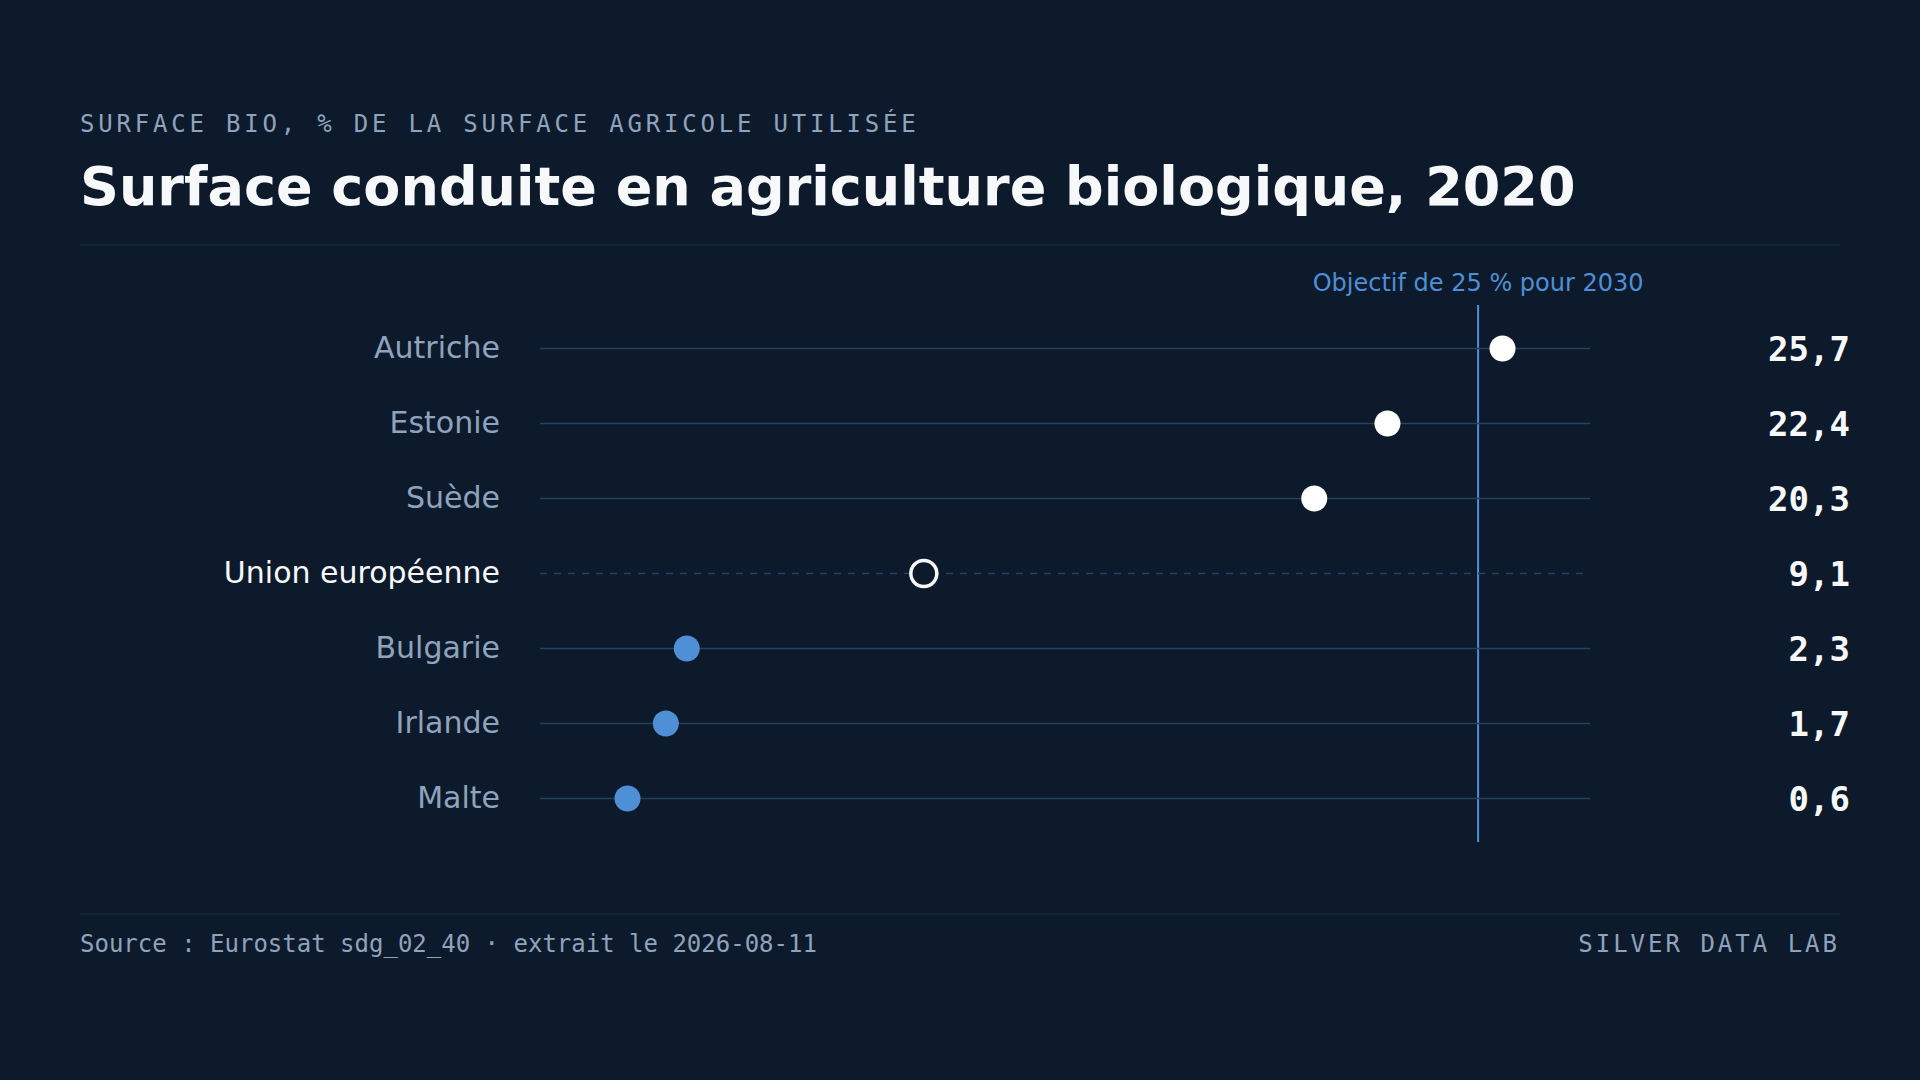
L'Autriche cultive déjà un quart de sa surface agricole en bio
9,1 % de la surface agricole utilisée de l'UE était conduite en bio en 2020, face à une cible de 25 % à l'horizon 2030.
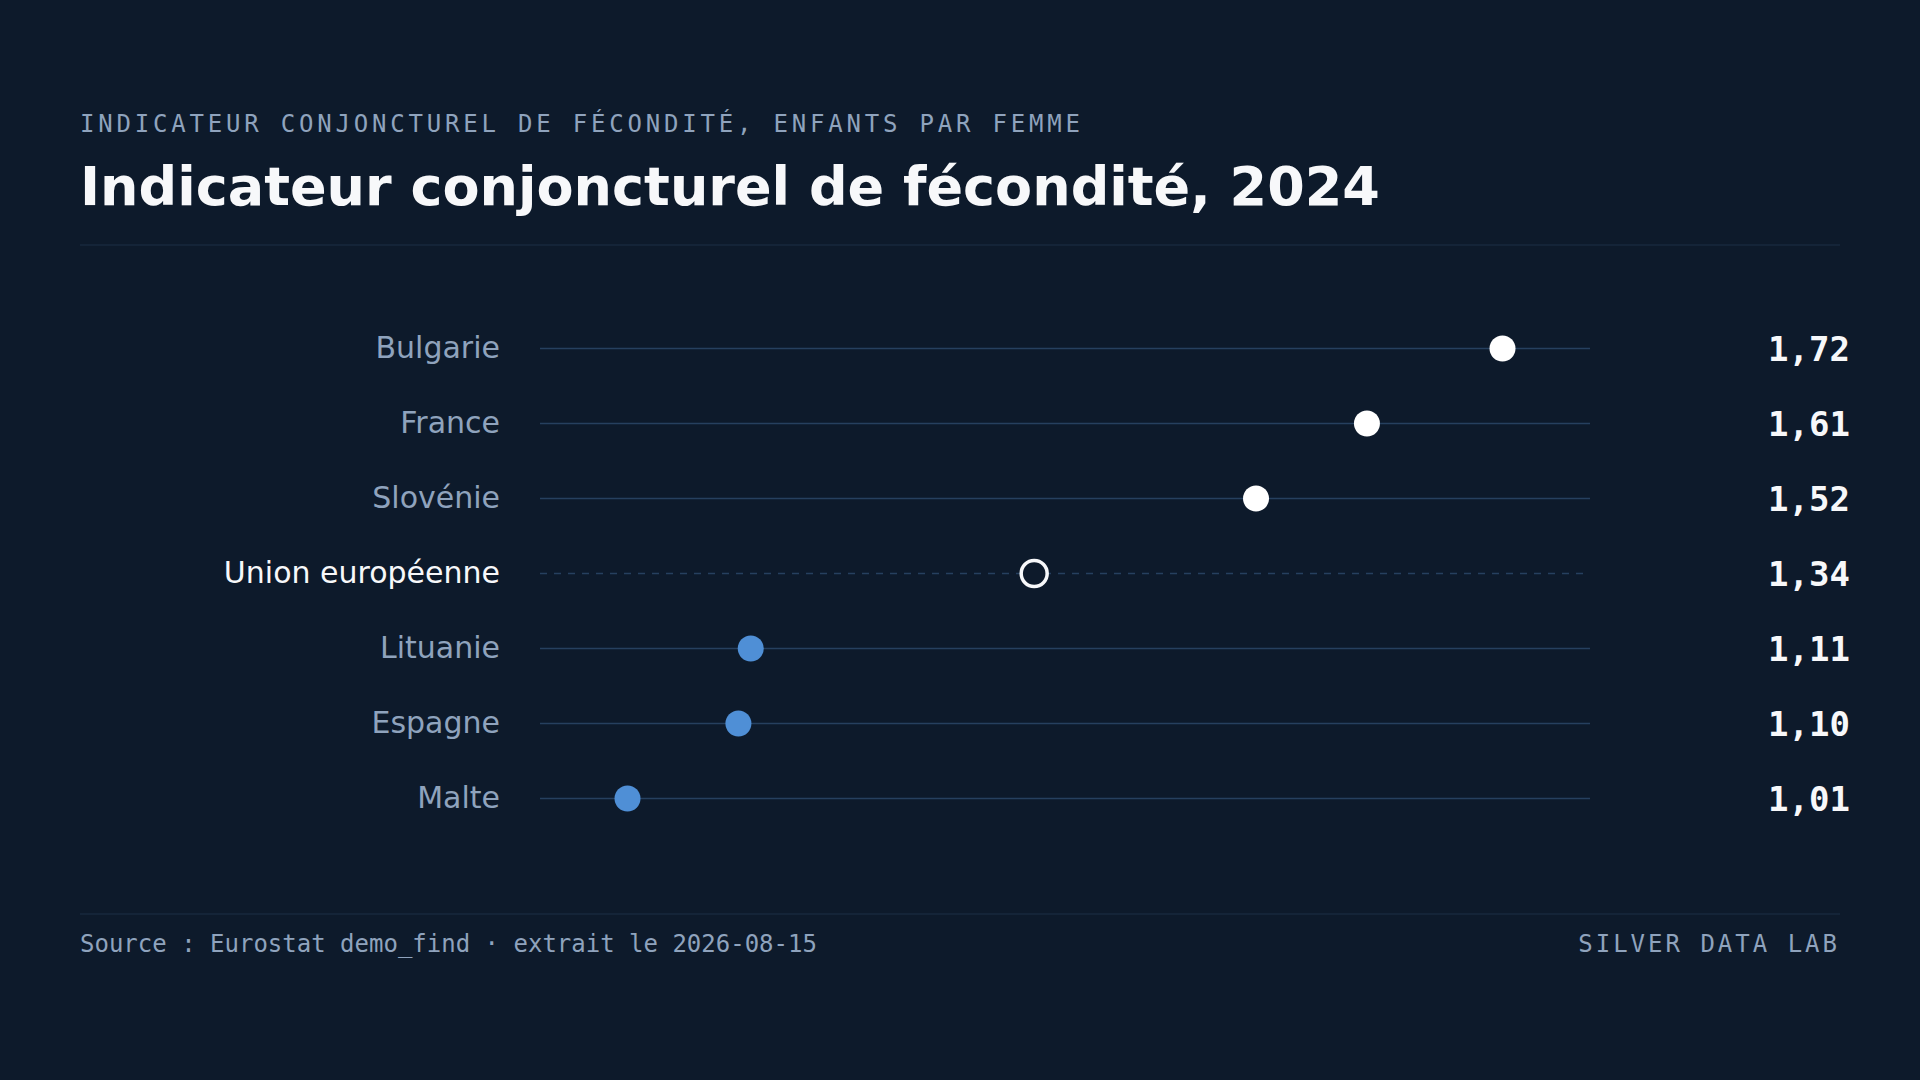
Aucun pays de l'UE n'a assez d'enfants pour se renouveler
L'indicateur conjoncturel de fécondité de l'UE était de 1,34 enfant par femme en 2024, face au 2,1 conventionnellement retenu comme seuil de renouvellement.
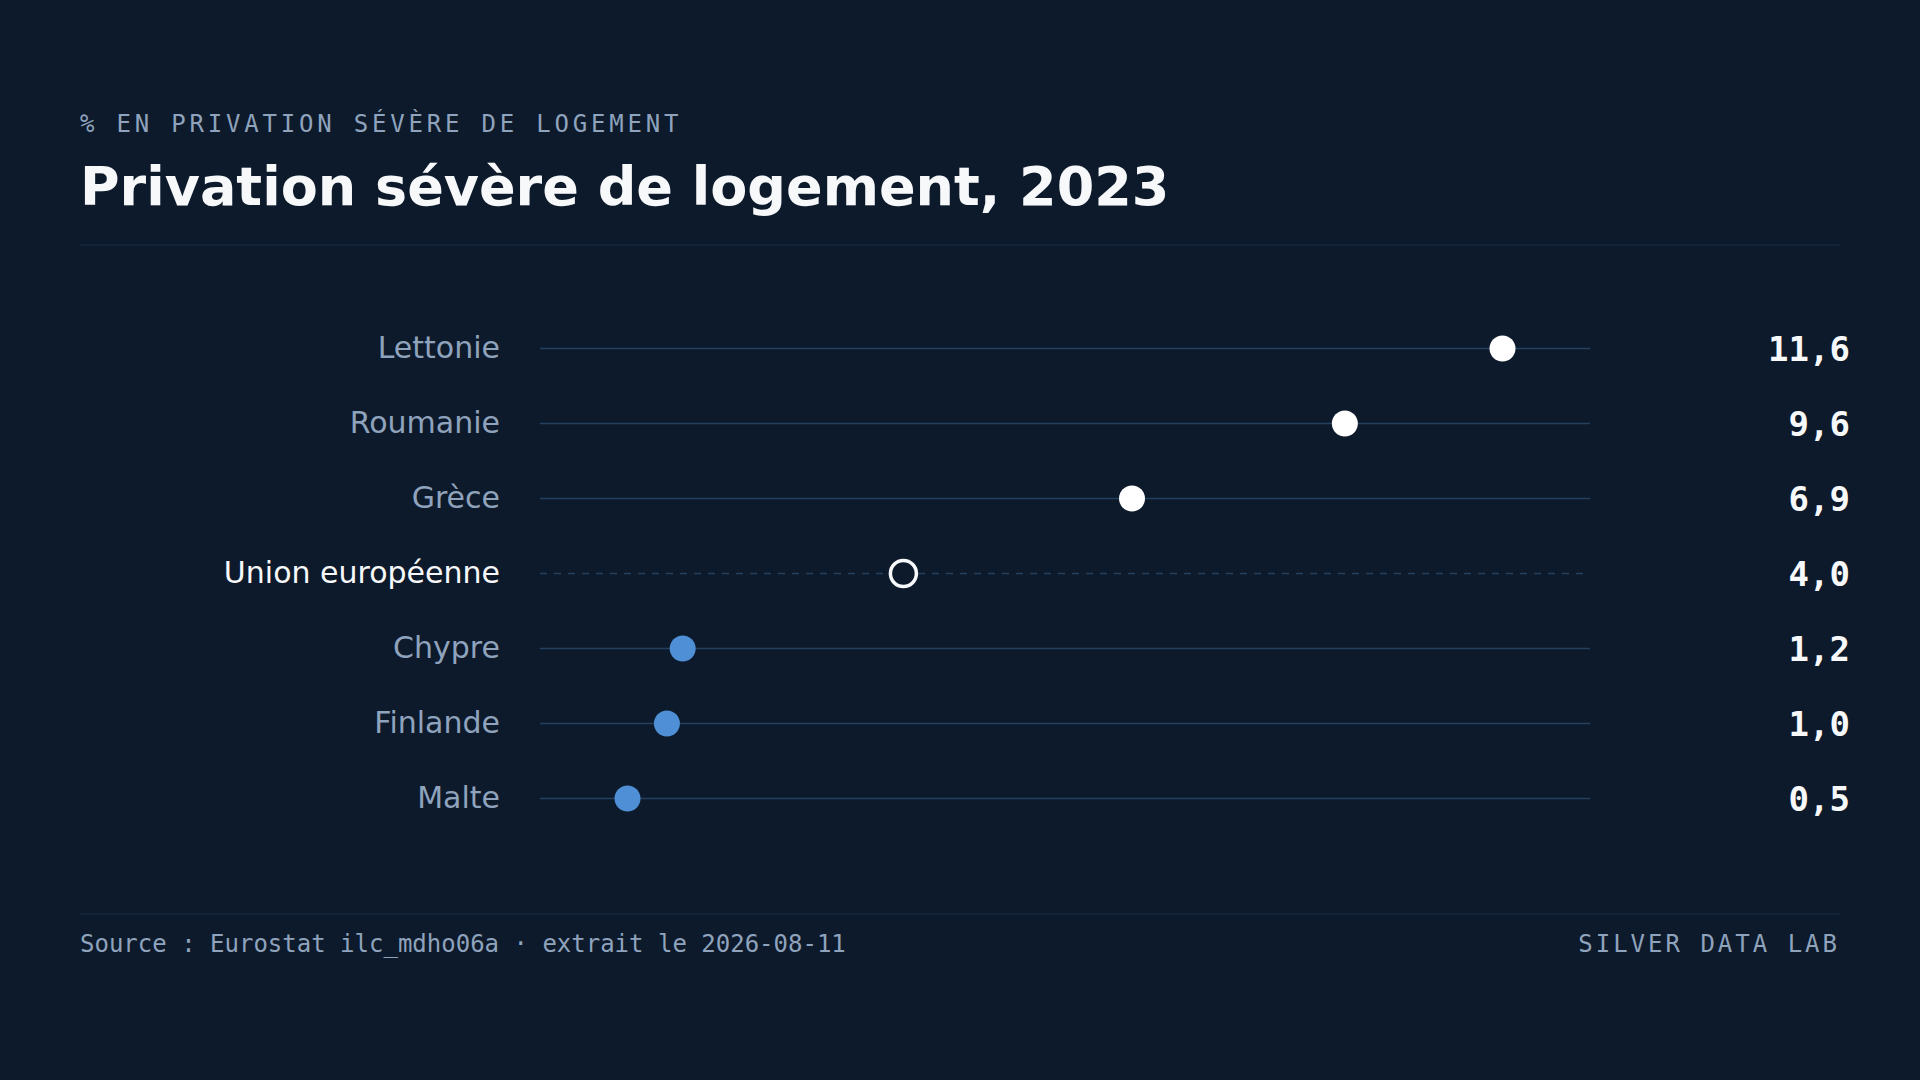
Plus d'un Letton sur neuf vit dans un logement surpeuplé et délabré
4,0 % de la population de l'UE vivait dans un logement sévèrement dégradé en 2023.